Il existe un argument que les partisans de la location avancent presque toujours, et il est sérieux : « si je n'immobilise pas 60 000 € dans un apport, je les place, et je gagne de l'argent ». Cet argument s'appelle le coût d'opportunité de l'apport. Il est rarement chiffré honnêtement — ni par ceux qui défendent l'achat, ni par ceux qui défendent la location.
Cet article le chiffre. Pas pour vous convaincre d'acheter : pour vous donner la méthode qui permet de trancher sur vos propres montants. Nous posons les hypothèses, nous calculons les deux branches, et nous montrons à quelles conditions chacune l'emporte. Si vous préférez obtenir directement une comparaison sur vos chiffres, notre simulateur de comparaison entre louer et acheter fait ce travail en quelques minutes.
Le coût d'opportunité, expliqué simplement
Quand vous achetez, vous mobilisez un apport. Cet argent quitte votre épargne. Le coût d'opportunité, c'est ce que cet argent aurait rapporté s'il était resté placé pendant toute la durée de votre projet. Un raisonnement complet sur l'arbitrage entre location et acquisition doit le faire figurer du côté de la location, sinon la comparaison est biaisée en faveur de l'achat.
Mais — et c'est le point que la plupart des analyses oublient — le raisonnement symétrique doit aussi être fait. Le locataire qui place son apport doit aussi placer, chaque mois, l'écart entre son loyer et la mensualité de crédit qu'il aurait eue. S'il ne le fait pas, l'argument du coût d'opportunité s'effondre : l'argent n'a pas été investi, il a été consommé.
Les trois flux qu'il faut suivre, et pas seulement deux
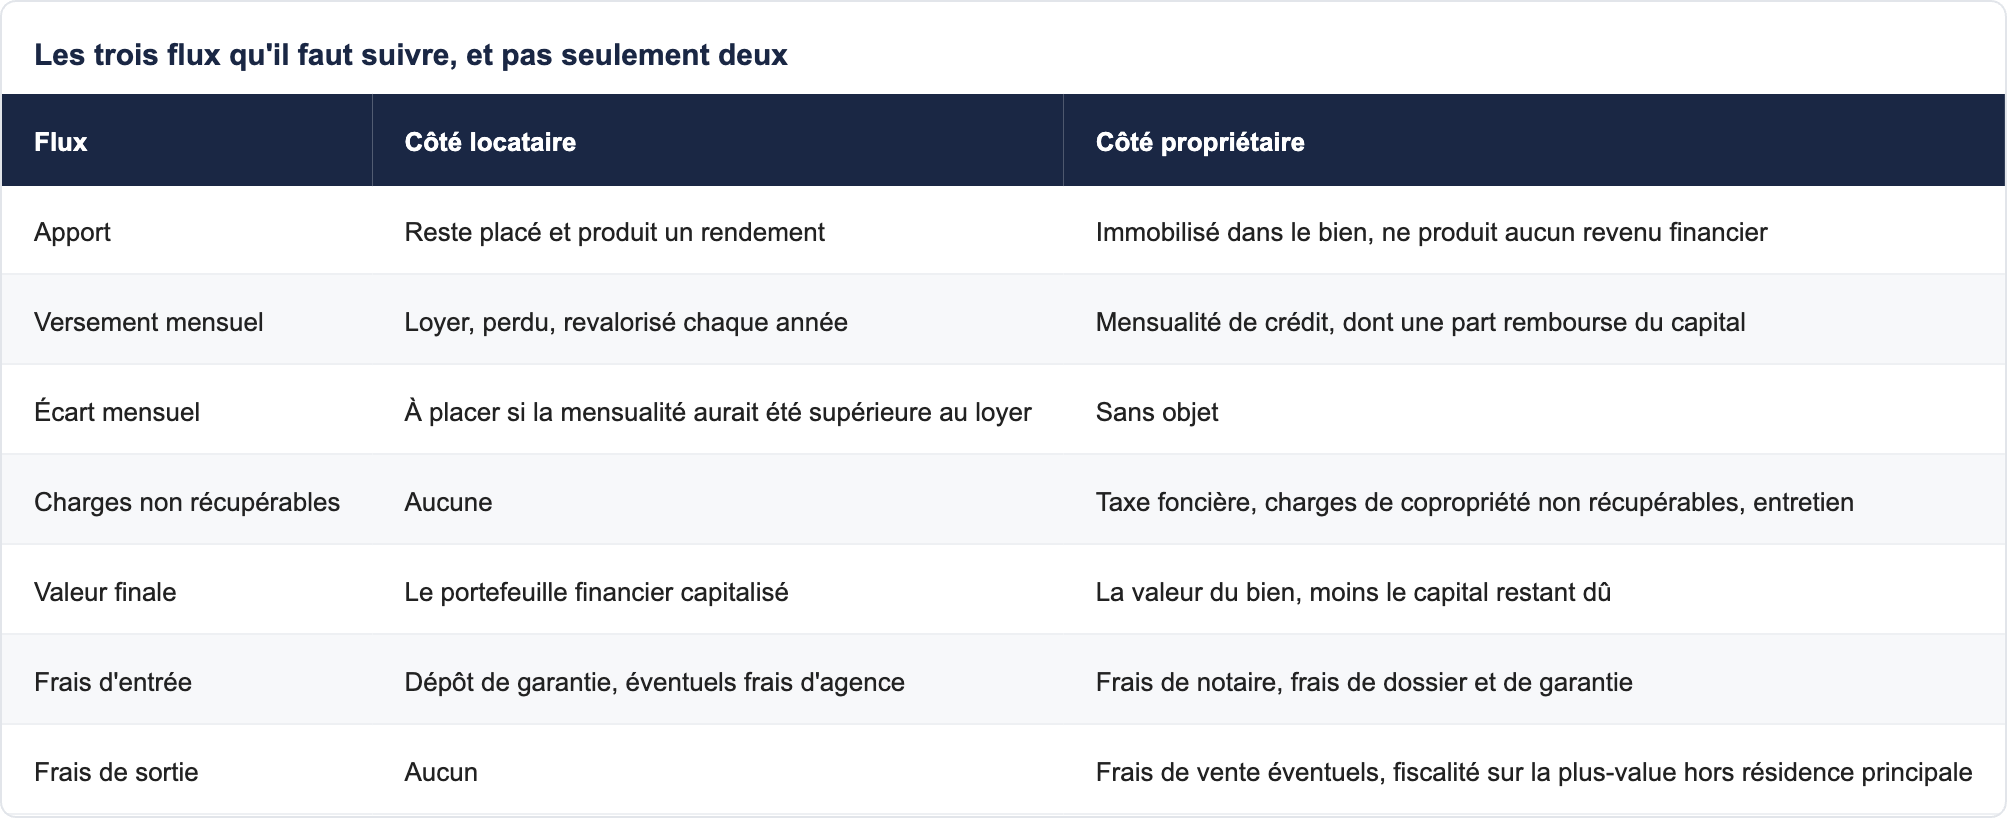
Une comparaison qui ne suit pas ces sept lignes n'est pas une comparaison, c'est un argumentaire. C'est vrai dans les deux sens.
Les hypothèses de cet article
Pour que les calculs soient reproductibles, voici les hypothèses retenues. Elles sont volontairement conservatrices et identiques à celles que nous utilisons dans tous nos guides.
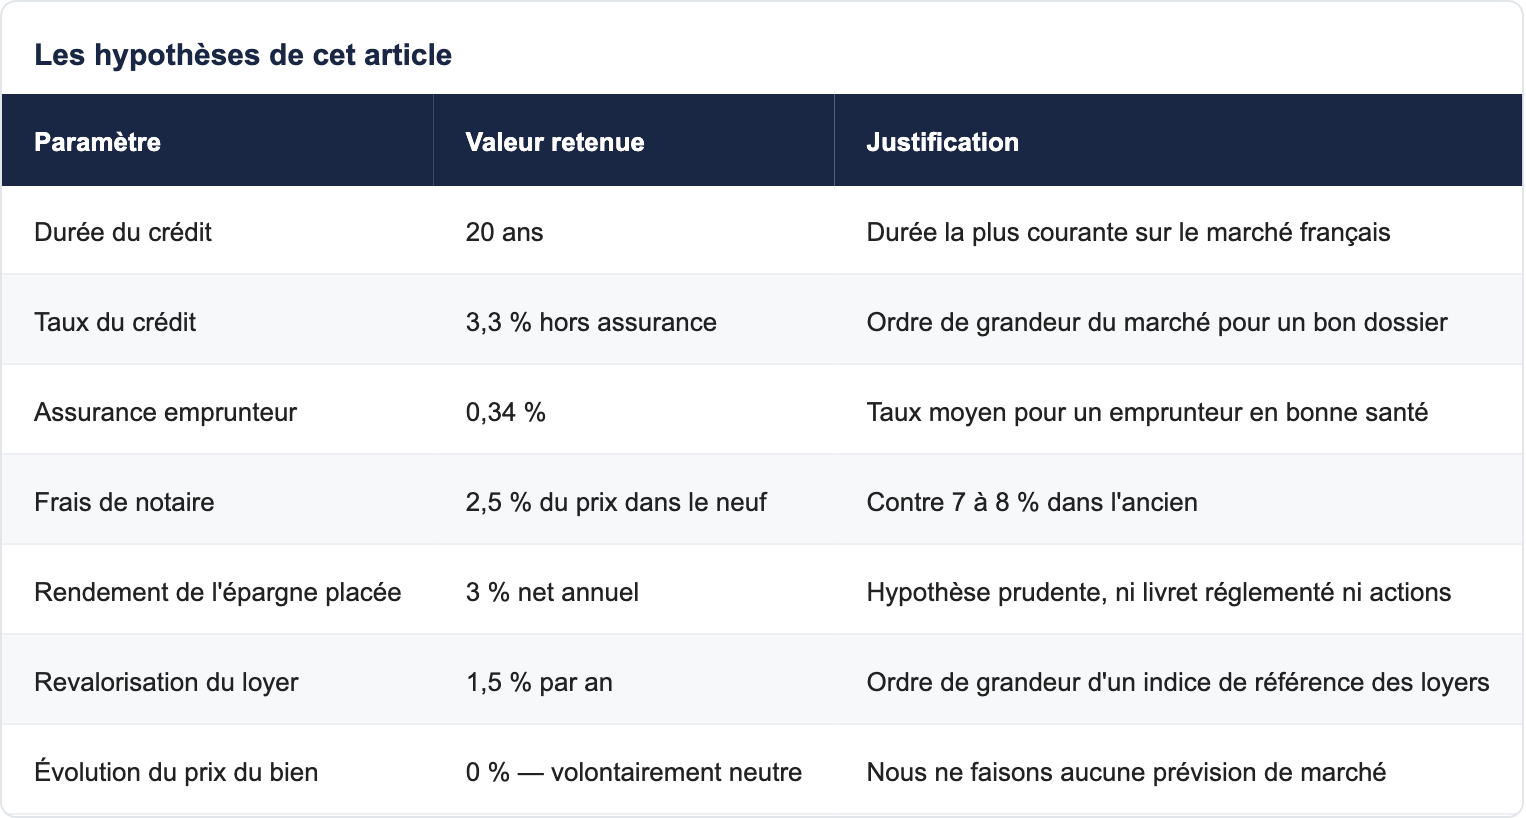
La dernière ligne mérite d'être soulignée. Nous posons une évolution nulle du prix du bien. C'est une hypothèse délibérément défavorable à l'achat, et c'est un choix méthodologique assumé : un raisonnement qui ne tient que si le marché monte n'est pas un raisonnement, c'est un pari. Si l'achat l'emporte à prix constant, la conclusion est robuste.
Le calcul, ligne par ligne, sur un cas concret
Prenons un cas représentatif : un ménage locataire d'un T3 à 1 250 € par mois, qui dispose de 55 000 € d'épargne et envisage un appartement neuf à 320 000 €.
Branche A : il reste locataire
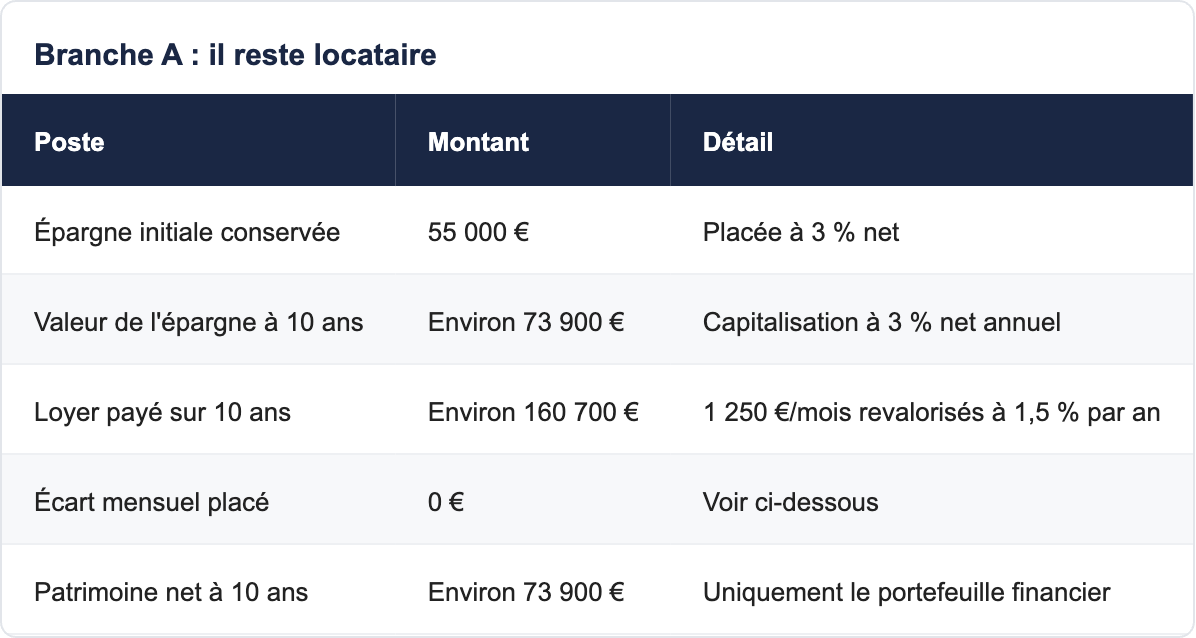
Pourquoi l'écart mensuel placé est-il à zéro ? Parce que dans ce scénario, comme nous allons le voir, la mensualité de crédit est proche du loyer actuel. Il n'y a donc pas d'écart significatif à placer. C'est une configuration extrêmement fréquente, et c'est précisément celle qui affaiblit le plus l'argument du coût d'opportunité.
Branche B : il achète
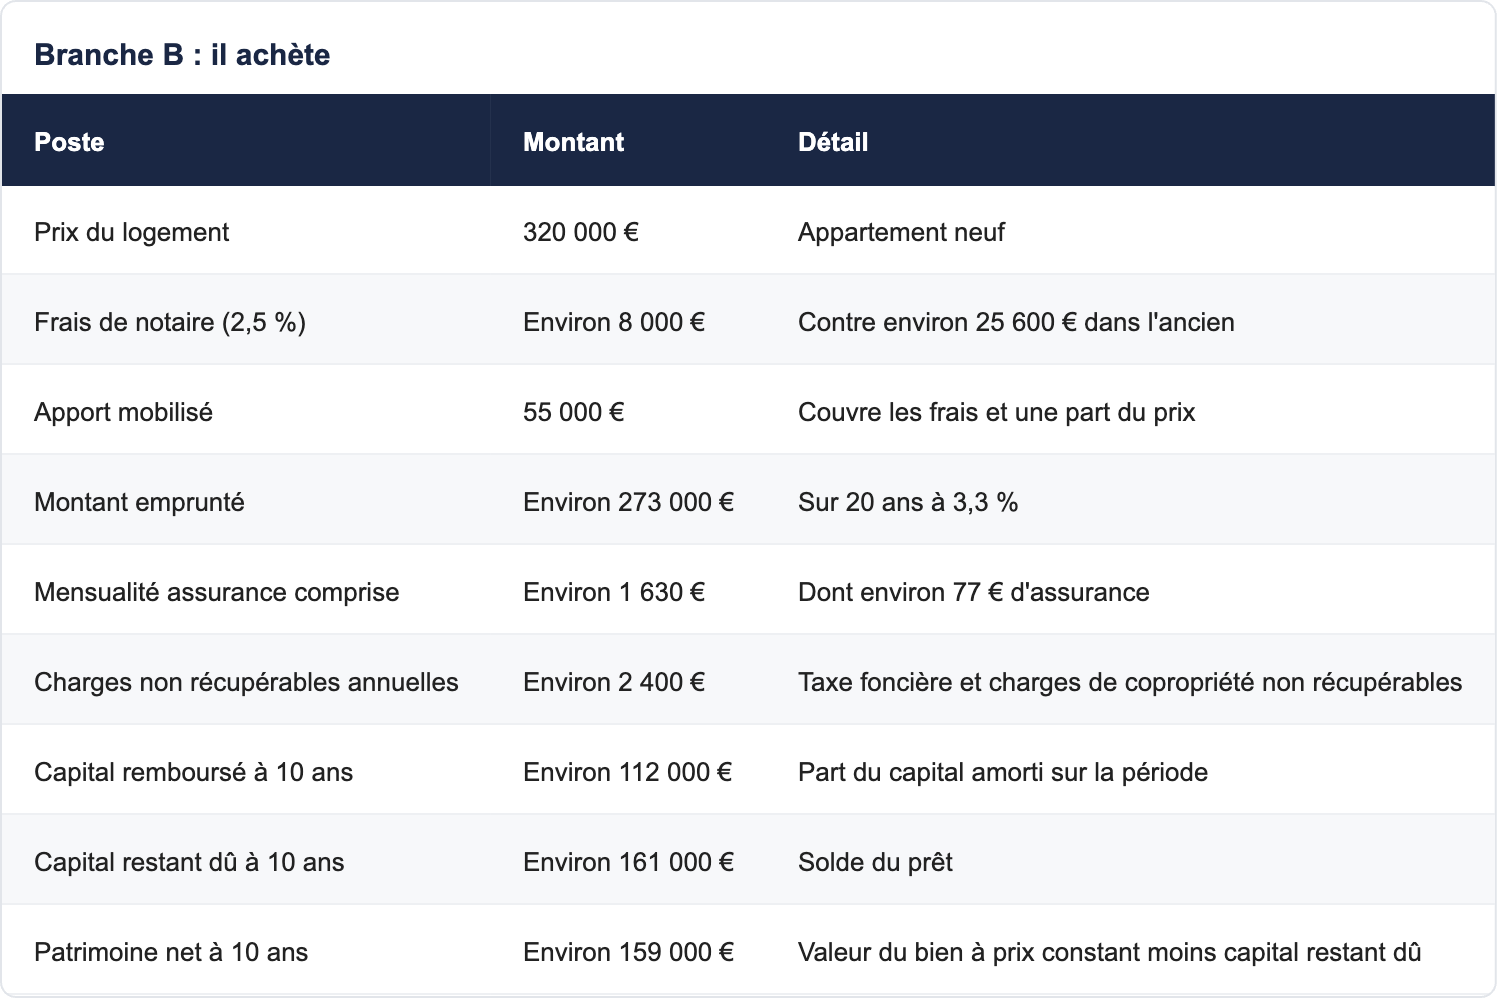
L'écart est net : environ 159 000 € contre environ 73 900 €. Mais ce chiffre brut ne dit pas tout, parce que le propriétaire a aussi déboursé davantage chaque mois.
La correction indispensable : l'effort mensuel réel
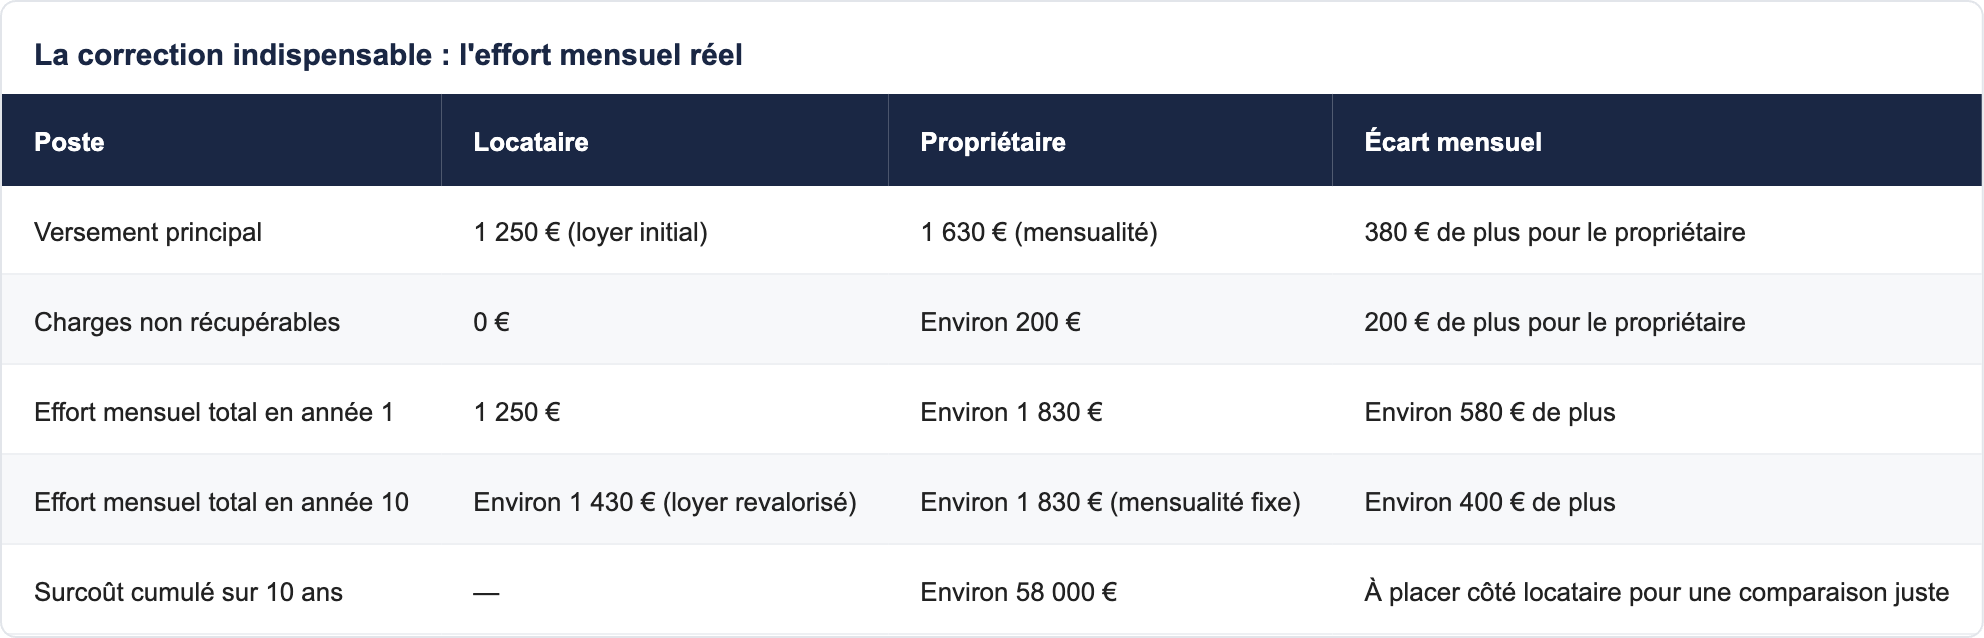
Voilà la comparaison honnête. Si le locataire place effectivement ces 580 € mensuels décroissants, son portefeuille atteint environ 73 900 € d'épargne initiale capitalisée plus environ 67 000 € d'épargne mensuelle capitalisée, soit environ 141 000 €. Face aux 159 000 € du propriétaire. L'écart se resserre considérablement — et c'est exactement ce qu'il fallait démontrer.
Ce que ce calcul révèle vraiment
Premier enseignement : l'achat gagne, mais moins qu'on ne le dit
À prix constant, sur dix ans, avec une épargne rémunérée à 3 % net et un locataire parfaitement discipliné, l'achat l'emporte d'environ 18 000 €. C'est un avantage réel mais modeste — très loin des écarts spectaculaires souvent mis en avant. Toute personne qui vous annonce que l'achat rapporte trois fois plus que la location a oublié de placer l'écart mensuel du côté du locataire.
Deuxième enseignement : la discipline d'épargne est le facteur décisif
L'hypothèse d'un locataire qui place rigoureusement 580 € par mois pendant dix ans, sans exception, est théorique. Dans la réalité observée, ce comportement est rare. Le crédit immobilier, lui, est un mécanisme d'épargne forcée : le prélèvement tombe, qu'on le veuille ou non. C'est la principale force de l'achat, et elle est comportementale avant d'être financière.
Si vous êtes un épargnant discipliné, avec un historique qui le prouve, la location reste une option défendable. Si votre épargne est ce qui reste à la fin du mois, l'achat est probablement le meilleur mécanisme de constitution de patrimoine à votre disposition.
Troisième enseignement : le rendement de votre épargne change tout
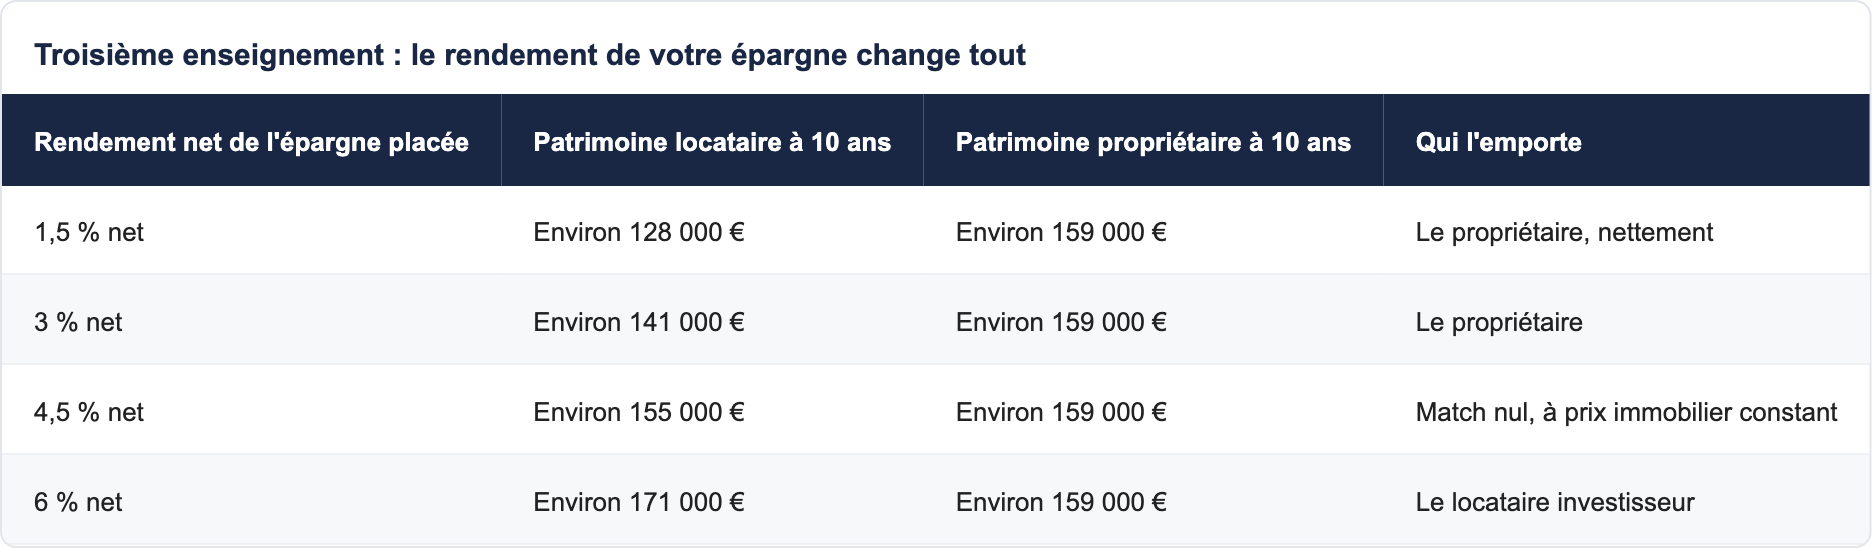
Lecture : au-delà d'environ 4,5 % net annuel de rendement sur l'épargne placée, et à prix immobilier constant, le locataire discipliné rattrape puis dépasse le propriétaire. Mais un rendement net durable de 6 % s'obtient sur des supports volatils, sur longue durée, avec un risque de perte en capital. Ce n'est pas comparable au profil de risque d'une résidence principale occupée.
Les facteurs que ce calcul ne capture pas
Du côté de l'achat
- L'effet de levier du crédit. Le propriétaire construit un patrimoine de 320 000 € avec 55 000 € d'apport. Aucun placement financier ne vous prête 273 000 € à 3,3 % pour investir.
- La sécurité d'occupation. Pas de congé du bailleur, pas de vente du logement sous vos pieds, pas de revalorisation subie.
- L'exonération de plus-value sur la résidence principale. À la revente, la plus-value éventuelle est exonérée d'impôt, ce qui n'est le cas d'aucun placement financier de rendement équivalent.
- Le logement une fois le crédit soldé. Au-delà de vingt ans, l'écart devient sans commune mesure : le propriétaire ne verse plus rien, le locataire verse toujours un loyer revalorisé.
- La liberté d'aménagement. Impossible à chiffrer, très réelle dans le vécu.
Du côté de la location
- La mobilité. Changer de ville coûte un préavis à un locataire, et plusieurs milliers d'euros de frais à un propriétaire.
- L'absence de risque de travaux. Ravalement, toiture, ascenseur : un locataire n'appelle pas de fonds de travaux.
- La liquidité. Un portefeuille financier se mobilise en quelques jours, un appartement en quelques mois.
- La diversification. Un propriétaire concentre son patrimoine sur un actif unique et une localisation unique.
- L'absence d'endettement. Certains projets professionnels s'accommodent mal d'un taux d'endettement élevé.
Notre position est simple : aucune de ces deux colonnes ne l'emporte dans l'absolu. Ce qui fait pencher la balance, c'est votre horizon, votre discipline d'épargne et votre besoin de mobilité — pas un calcul universel.
À partir de quand l'achat devient-il clairement gagnant ?
Trois conditions, qu'il faut regarder ensemble.
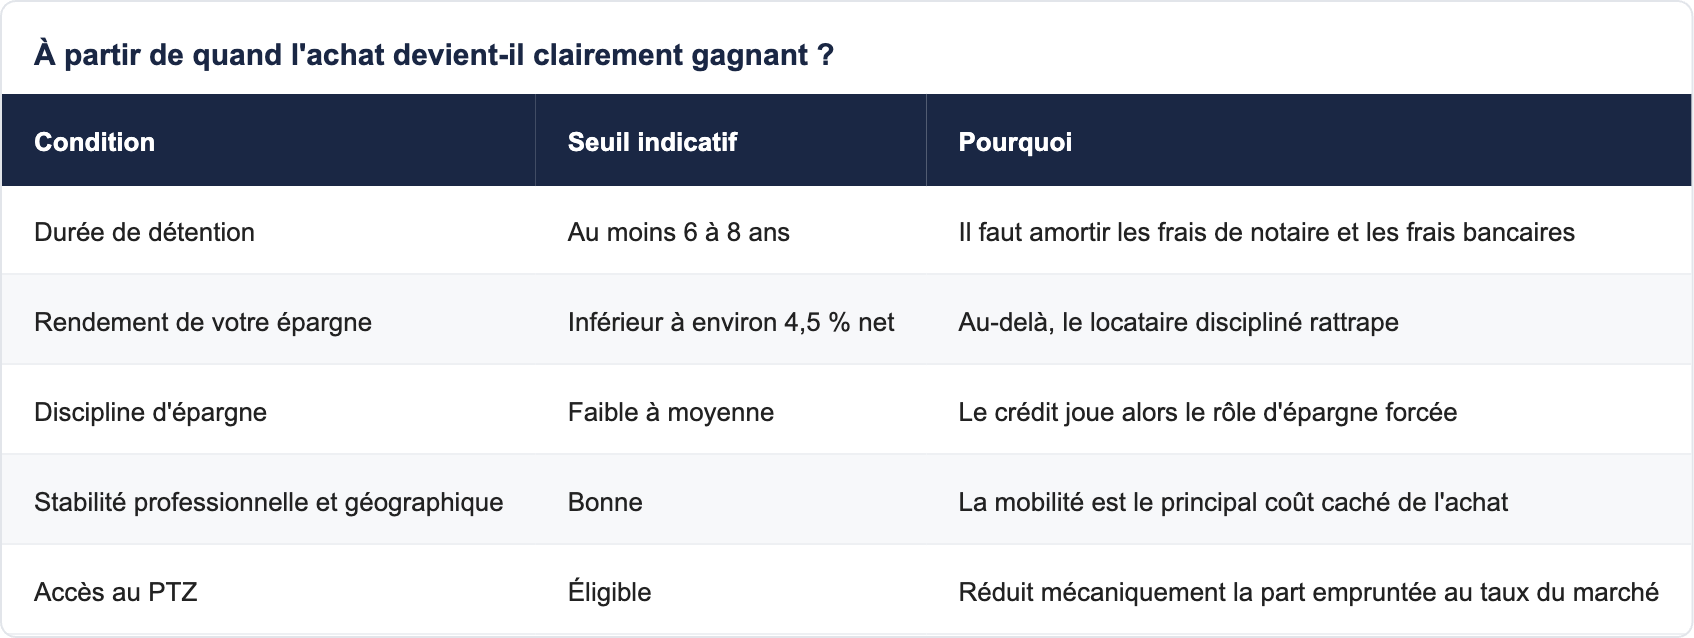
Si vous cochez quatre de ces cinq lignes, le calcul penche nettement en faveur de l'acquisition. Si vous n'en cochez qu'une ou deux, la location reste un choix parfaitement rationnel, et nous vous le dirons.
Le rôle du prêt à taux zéro dans cette équation
Le PTZ modifie sensiblement le calcul, et il est presque toujours oublié dans les comparateurs génériques. Depuis avril 2025, il est ouvert à toutes les zones du territoire pour l'achat d'un logement neuf. Une fraction de votre emprunt est alors contractée à taux zéro, ce qui réduit le coût total du crédit et, avec le différé de remboursement, allège les premières années.
Concrètement, sur notre cas à 320 000 €, un PTZ de 60 000 € réduirait la part empruntée à 3,3 % de 273 000 € à 213 000 €, et abaisserait la mensualité initiale de plusieurs centaines d'euros pendant la période de différé. L'écart d'effort mensuel avec la location se réduirait d'autant — ce qui renforce la branche achat sans rien changer au patrimoine constitué. Le barème complet figure dans notre guide du prêt à taux zéro 2026.
Pourquoi le neuf change le calcul par rapport à l'ancien
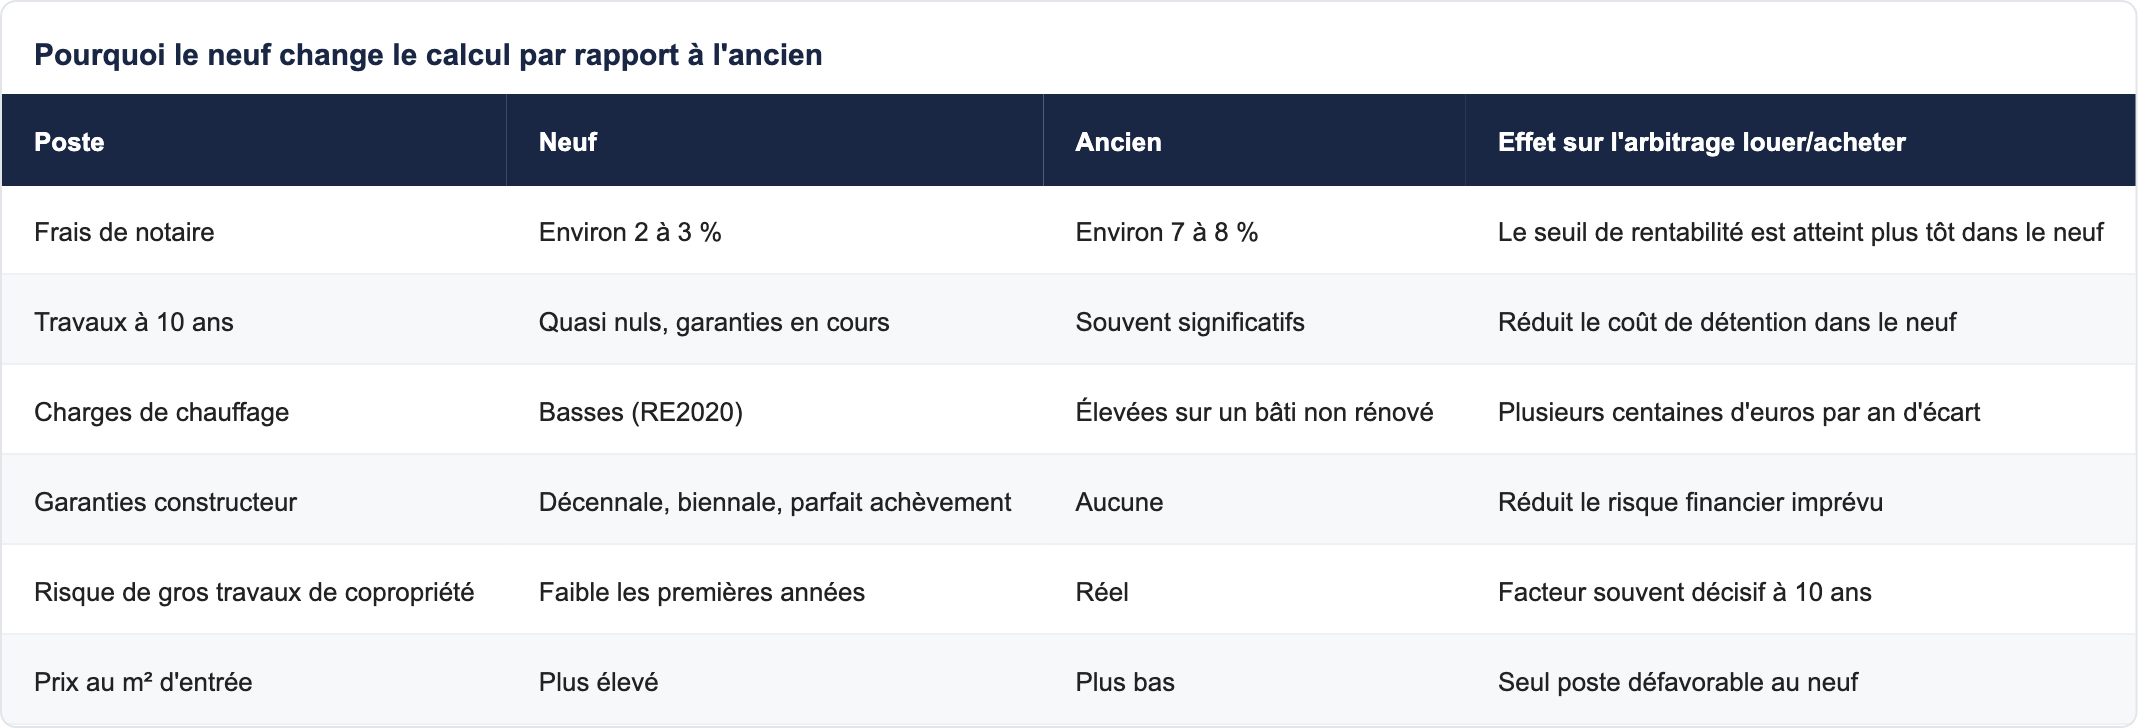
Le seuil de rentabilité — le nombre d'années au-delà duquel acheter devient plus avantageux que louer — est structurellement plus court dans le neuf que dans l'ancien, essentiellement à cause des frais de notaire. C'est un argument technique, vérifiable, et rarement expliqué.
Trois profils, trois conclusions différentes
Profil 1 : le cadre mobile de 29 ans
Horizon incertain, possibilité d'expatriation, épargne investie sur des supports dynamiques. Pour lui, la location reste cohérente à court terme. L'achat ne devient pertinent que si l'horizon se stabilise au-delà de six à huit ans. Notre conseil dans ce cas : ne pas acheter par pression sociale, mais commencer à construire l'apport dès maintenant.
Profil 2 : le couple de 35 ans avec un enfant
Stabilité professionnelle, besoin d'espace, épargne sur livrets peu rémunérés. C'est le profil pour lequel l'achat l'emporte le plus nettement : horizon long, faible rendement d'épargne alternatif, éligibilité probable au PTZ, et mécanisme d'épargne forcée bienvenu. C'est aussi le profil pour lequel notre approche du logement familial est la plus directement utile.
Profil 3 : l'actif de 48 ans avec un patrimoine financier constitué
Épargne conséquente bien placée, horizon de quinze ans avant la retraite. Ici le calcul est réellement serré, et la question devient patrimoniale plutôt que budgétaire : faut-il concentrer ou diversifier ? Un investissement locatif en parallèle du maintien en location peut être une réponse cohérente — c'est une stratégie que nous voyons régulièrement, et notre approche de l'investissement locatif part précisément de l'objectif plutôt que du produit.
Où le calcul devient favorable : les territoires accessibles
Le seuil de bascule dépend fortement du niveau de prix local. Plus le prix d'acquisition est contenu par rapport aux loyers de marché, plus l'achat l'emporte tôt. Voici des territoires où notre catalogue propose des programmes neufs à des niveaux d'entrée compatibles avec un arbitrage favorable.
- Toulouse — avec Casa Trendy et ses 138 logements disponibles à partir d'environ 151 900 €, et Les Temporelles Renoir, 64 logements à partir d'environ 181 900 €.
- Melun — Chromatic, 5 logements à partir d'environ 122 204 €.
- Meaux — L'Embellie, 5 logements à partir d'environ 130 556 €.
- Évry — Néo, 5 logements à partir d'environ 149 458 €.
- Goussainville — Le Plaza, 36 logements à partir d'environ 181 108 €.
- Alénya dans les Pyrénées-Orientales — La Marenda, 16 logements à partir d'environ 148 000 €.
L'offre complète est consultable par région depuis la page Île-de-France, la page Occitanie et la page Auvergne-Rhône-Alpes, ou géographiquement depuis notre carte des programmes neufs.
Comment Vianova vous aide à trancher
Nous ne vendons pas l'achat comme une évidence. Un conseiller qui vous dit que louer c'est jeter l'argent par les fenêtres n'a pas fait le calcul. Ce que nous faisons, c'est poser vos chiffres : votre loyer actuel, votre apport réel, votre rendement d'épargne, votre horizon, et les dispositifs que vous pouvez mobiliser.
Vous achetez au prix promoteur, sans surcoût : vous ne payez aucun honoraire. Vous avez un conseiller unique du premier appel à la remise des clés. La sélection est préparée à la main, pas produite par un algorithme. Et nous vérifions vos dispositifs commune par commune — PTZ, prêt Action Logement, prêt d'accession sociale et prêt conventionné, TVA réduite, aides locales. D'autres ressources figurent sur notre espace conseil en investissement immobilier et notre rubrique lois et fiscalité.
Questions fréquentes
Qu'est-ce que le coût d'opportunité d'un apport ?
C'est ce que votre apport aurait rapporté s'il était resté placé au lieu d'être immobilisé dans un bien. Il doit figurer du côté de la location dans toute comparaison honnête — de même que l'écart de mensualité doit y figurer aussi.
À partir de combien d'années acheter devient-il rentable ?
Généralement six à huit ans dans le neuf, le temps d'amortir les frais de notaire et les frais bancaires. Ce seuil est plus long dans l'ancien, où les frais de notaire atteignent 7 à 8 % du prix.
Quel rendement d'épargne faut-il atteindre pour que la location l'emporte ?
Dans notre scénario à prix immobilier constant, environ 4,5 % net annuel produit un match nul, et au-delà la location prend l'avantage — à condition que l'écart mensuel soit effectivement placé, tous les mois, sans exception.
Faut-il inclure la hausse des prix immobiliers dans le calcul ?
Nous ne l'incluons pas, volontairement. Une conclusion qui ne tient que si le marché monte est un pari, pas un raisonnement. Si l'achat l'emporte à prix constant, la conclusion est robuste.
Le PTZ change-t-il vraiment l'arbitrage ?
Oui, sensiblement. Il réduit la part empruntée au taux du marché et, grâce au différé, allège l'effort des premières années. Sur notre cas à 320 000 €, un PTZ de 60 000 € réduirait la mensualité initiale de plusieurs centaines d'euros.
Pourquoi comparer sur dix ans plutôt que sur la durée du crédit ?
Parce que dix ans correspond à l'horizon réel de la majorité des projets résidentiels. Sur vingt ans, l'écart devient massivement favorable au propriétaire, qui ne verse plus rien une fois le crédit soldé.
Les charges de copropriété changent-elles beaucoup le résultat ?
Elles pèsent, oui : nous retenons environ 200 € par mois de charges non récupérables et de taxe foncière. Dans un bâtiment RE2020, ce poste est structurellement plus bas que dans un immeuble ancien, ce qui joue en faveur du neuf.
Que se passe-t-il si je dois revendre au bout de trois ans ?
Vous perdez probablement de l'argent par rapport à la location, parce que les frais d'entrée n'auront pas été amortis. C'est la principale raison de ne pas acheter avec un horizon court ou incertain.
L'exonération de plus-value sur la résidence principale est-elle significative ?
Oui. La plus-value réalisée lors de la vente de votre résidence principale est exonérée d'impôt sur le revenu, ce qu'aucun placement financier de rendement comparable ne permet. C'est un avantage réel, non capturé par un calcul de rendement brut.
Puis-je acheter sans apport ?
C'est possible dans certains dossiers, mais les établissements attendent généralement de quoi couvrir les frais de notaire et de garantie. Sans apport, le coût d'opportunité disparaît du calcul — et l'arbitrage devient nettement plus favorable à l'achat.
Le loyer augmente-t-il vraiment chaque année ?
Dans la plupart des baux, une révision annuelle est prévue sur la base d'un indice de référence. Nous retenons 1,5 % par an, hypothèse prudente. Sur dix ans, cela représente tout de même environ 15 % d'augmentation cumulée.
Est-il plus intéressant d'investir dans le locatif tout en restant locataire ?
C'est une stratégie cohérente pour certains profils, notamment les actifs mobiles avec un patrimoine constitué. Elle combine la flexibilité de la location et la constitution de patrimoine. Elle suppose en revanche d'accepter les contraintes de gestion d'un bien loué.
Quelles sont les hypothèses de taux utilisées ?
Crédit sur 20 ans à 3,3 % hors assurance, assurance emprunteur à 0,34 %, frais de notaire du neuf à 2,5 %. Ce sont des hypothèses de travail, pas une offre de prêt.
Pourquoi le neuf atteint-il plus vite son seuil de rentabilité que l'ancien ?
Essentiellement à cause des frais de notaire : 2 à 3 % contre 7 à 8 %. S'y ajoutent l'absence de travaux les premières années, des charges de chauffage plus basses et les garanties constructeur.
Comment savoir si je suis un épargnant discipliné ?
Regardez votre relevé d'épargne sur les vingt-quatre derniers mois. Si les versements sont réguliers et automatisés, vous l'êtes. S'ils dépendent de ce qui reste en fin de mois, le crédit immobilier jouera pour vous un rôle que votre volonté seule ne joue pas.
Faut-il acheter dans sa ville actuelle ou ailleurs ?
Le seuil de bascule est atteint plus vite là où le rapport entre prix d'acquisition et loyers de marché est favorable. Cela peut justifier d'élargir la recherche à une commune voisine mieux positionnée, à temps de trajet équivalent.
Vos services sont-ils payants ?
Non. Vous achetez au prix promoteur, sans surcoût, et vous ne payez aucun honoraire.
Comment obtenir une comparaison sur mes propres chiffres ?
Indiquez-nous votre loyer actuel, votre apport disponible et votre horizon. Nous construisons la comparaison sur vos montants, dispositifs mobilisables compris, et nous vous disons honnêtement si l'achat est pertinent dans votre situation.
Conclusion : le calcul est plus serré qu'on ne le dit, et c'est une bonne nouvelle
Le coût d'opportunité de l'apport est un argument sérieux, et il mérite d'être chiffré plutôt que balayé. Une fois chiffré, il montre que l'écart entre louer et acheter est bien plus faible que le discours dominant ne le laisse croire — à condition que le locataire place réellement chaque mois l'écart entre son loyer et la mensualité qu'il aurait eue. C'est exactement là que se joue la décision.
Parce que dans la réalité, cette discipline est rare. Le crédit immobilier est le seul mécanisme d'épargne qui ne dépend pas de votre volonté du mois. Ajoutez à cela les frais de notaire réduits du neuf, l'effet du PTZ 2026 et l'exonération de plus-value sur la résidence principale, et l'arbitrage penche pour la plupart des profils stables. Pour trancher sur vos propres chiffres plutôt que sur les nôtres, faites la comparaison entre louer et acheter : elle prend quelques minutes et elle est sans engagement.