« Je n'ai pas assez d'apport. » C'est le premier obstacle que nous entendons, et c'est presque toujours une estimation faite de tête, jamais un inventaire. Dans la majorité des dossiers que nous accompagnons, l'apport réellement mobilisable est supérieur à celui que le ménage pensait avoir — parce qu'il existe sept sources d'apport, et que la plupart des primo-accédants n'en comptabilisent qu'une ou deux.
Cet article fait l'inventaire complet, source par source, avec l'ordre de mobilisation qui a du sens. C'est un travail d'addition, pas un travail de restriction. Si vous préférez découvrir directement ce que votre situation permet de financer, notre outil pour devenir propriétaire donne un premier ordre de grandeur en quelques secondes.
Ce que les banques appellent réellement « l'apport »
Première clarification, parce qu'elle change tout. L'apport n'est pas seulement l'argent que vous versez sur le prix du bien. Pour un établissement prêteur, c'est l'ensemble des fonds propres que vous mobilisez dans l'opération — et certaines sommes comptent comme apport sans jamais quitter votre poche.
Ce que l'apport doit couvrir en priorité
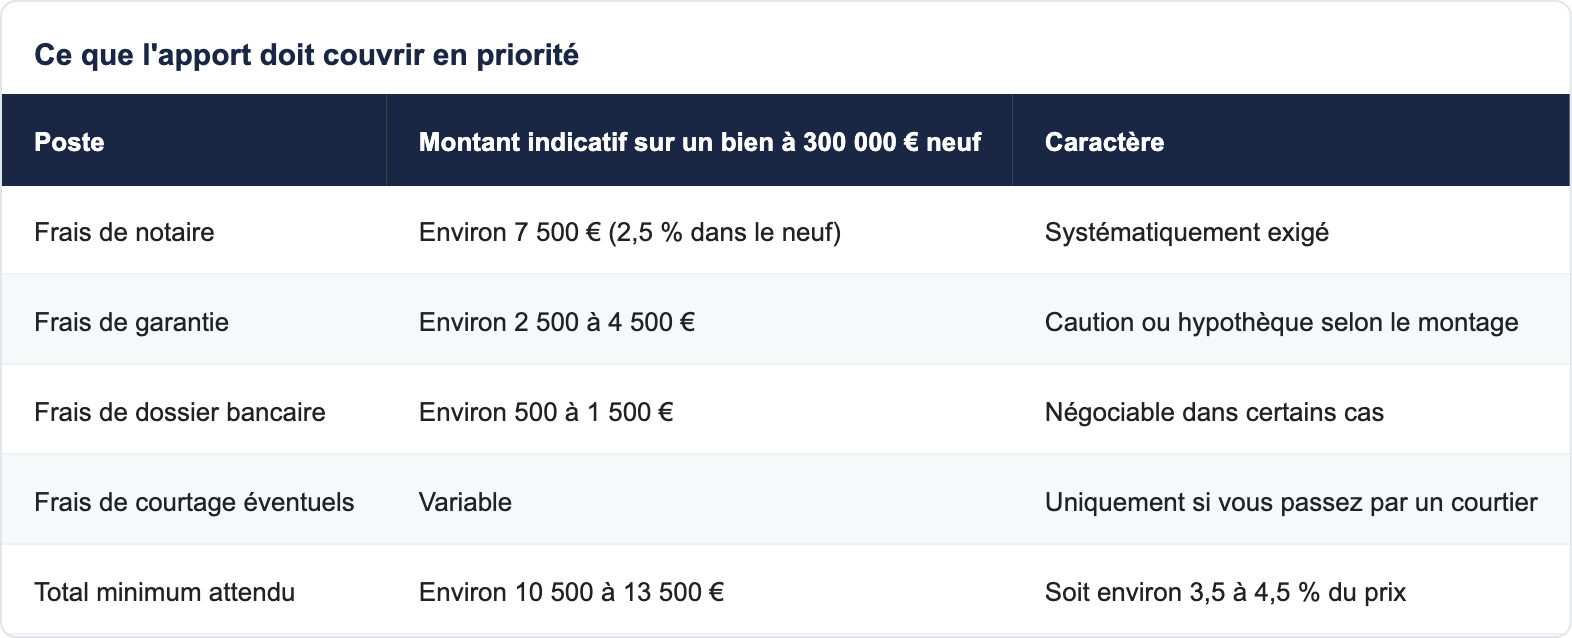
Retenez ce chiffre : dans le neuf, l'apport minimum attendu tourne autour de 3,5 à 4,5 % du prix, parce que les frais de notaire y sont de 2 à 3 % au lieu de 7 à 8 % dans l'ancien. Sur un bien à 300 000 €, la différence d'apport minimum entre neuf et ancien atteint facilement 15 000 €. C'est le premier argument, purement mécanique, en faveur du neuf pour un primo-accédant.
Source 1 : l'épargne classique — et comment l'évaluer correctement
C'est la source évidente, et pourtant celle que les ménages évaluent le plus mal. L'erreur la plus fréquente consiste à additionner tous les comptes puis à soustraire mentalement « ce qu'on ne peut pas toucher », sans jamais faire l'inventaire par support.
L'inventaire par support
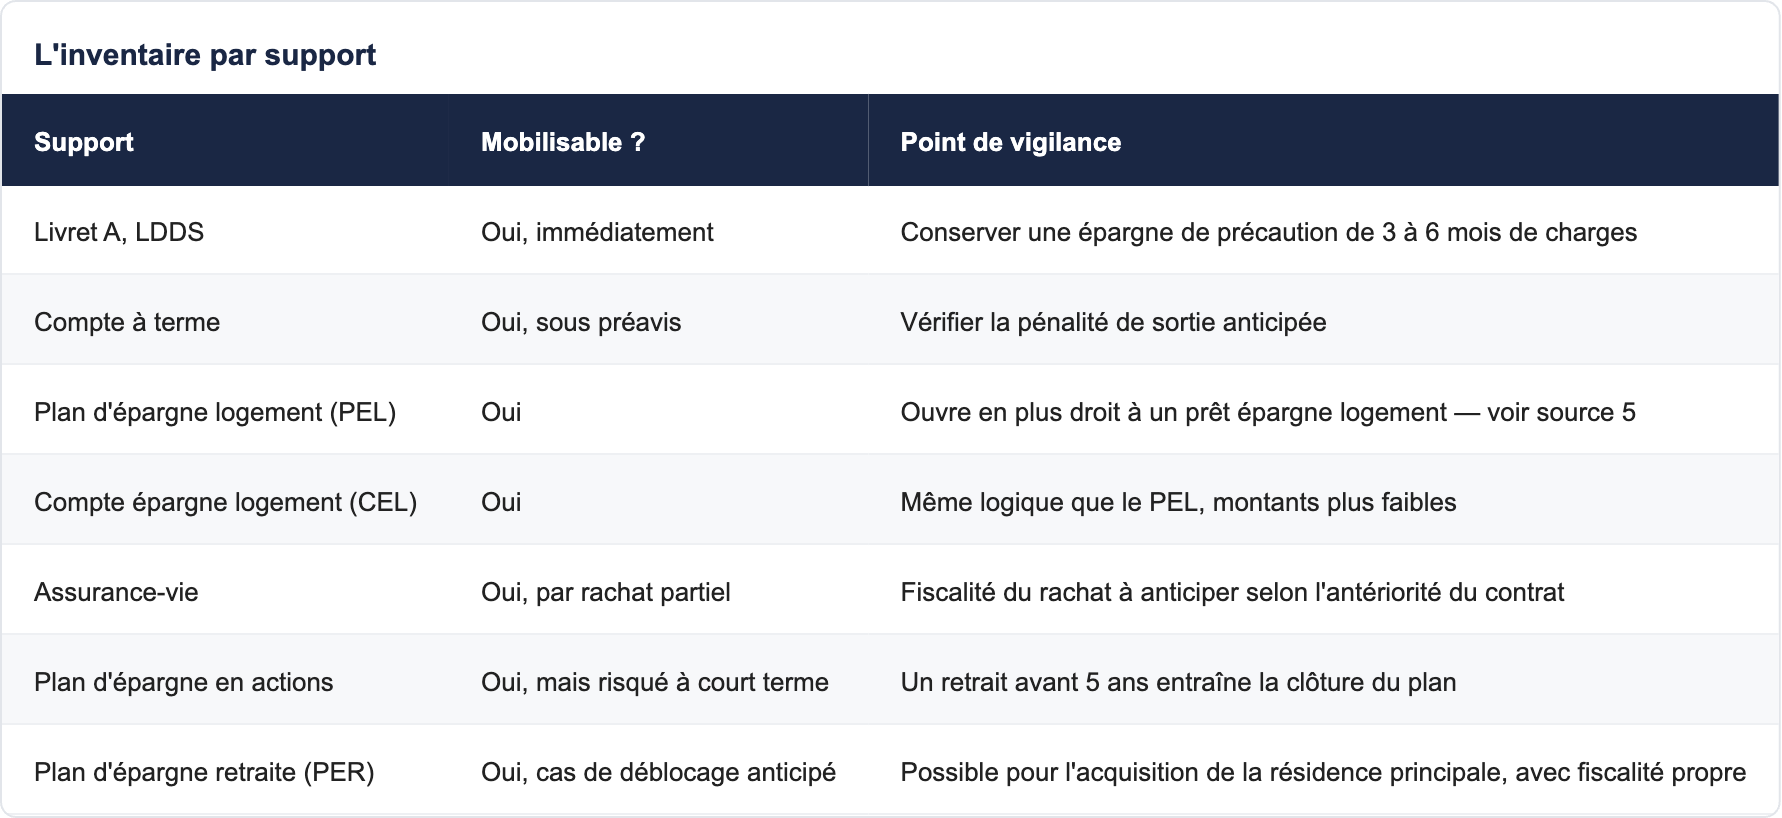
La ligne PER surprend souvent : l'acquisition de la résidence principale fait partie des cas de déblocage anticipé prévus par la réglementation. Les sommes débloquées sont soumises à un régime fiscal spécifique qu'il faut chiffrer avant de décider — mais l'option existe, et beaucoup de primo-accédants l'ignorent.
La règle de l'épargne de précaution
Ne mobilisez jamais la totalité de votre épargne. Conservez l'équivalent de trois à six mois de charges courantes en dehors de l'opération. Un dossier qui sort avec zéro euro de réserve est un dossier fragile — et les établissements le voient. Paradoxalement, garder de la réserve améliore souvent l'accueil de votre demande, parce qu'elle démontre une gestion saine.
Source 2 : la donation familiale et le don familial de sommes d'argent
C'est la source la plus puissante et la plus mal connue. Le droit français prévoit plusieurs mécanismes permettant à un parent, grand-parent, oncle ou tante de transmettre des sommes d'argent avec des abattements significatifs, renouvelables par périodes. Les montants et les conditions relèvent de la réglementation fiscale en vigueur et évoluent : ils se vérifient auprès d'un notaire ou de l'administration fiscale au moment du projet.
Deux points pratiques, indépendants des montants exacts. D'abord, une donation doit être déclarée pour être opposable et pour que l'abattement s'applique — une somme reçue sans formalisme peut poser problème à l'examen du dossier bancaire. Ensuite, les établissements prêteurs demandent systématiquement l'origine des fonds : une somme importante apparaissant sur un compte sans justification retarde ou bloque un dossier. Anticipez la traçabilité.
Nous ne donnons pas de conseil fiscal ou patrimonial personnalisé, et pour une donation d'un montant significatif, le passage par un notaire n'est pas une option mais une nécessité.
Source 3 : le prêt Action Logement
Si vous êtes salarié d'une entreprise du secteur privé non agricole employant au moins dix personnes, vous pouvez potentiellement mobiliser un prêt Action Logement, à taux bonifié et sur un montant plafonné. Ce prêt est considéré comme un quasi-apport par les établissements prêteurs, parce qu'il réduit le montant à emprunter au taux du marché sans consommer votre épargne.
Le point essentiel : ce dispositif est sous-utilisé, principalement parce que beaucoup de salariés ignorent y être éligibles. La démarche passe par votre employeur ou directement par l'organisme. C'est l'une des premières vérifications que nous faisons dans un dossier de primo-accédant, avant même de parler de programmes.
Source 4 : le prêt à taux zéro
Le PTZ n'est pas un apport au sens strict, mais il joue exactement le même rôle dans l'équation : il réduit la part de votre acquisition financée au taux du marché. Depuis avril 2025, il est ouvert à l'ensemble des zones du territoire pour l'achat d'un logement neuf, ce qui a supprimé la principale restriction géographique du dispositif.
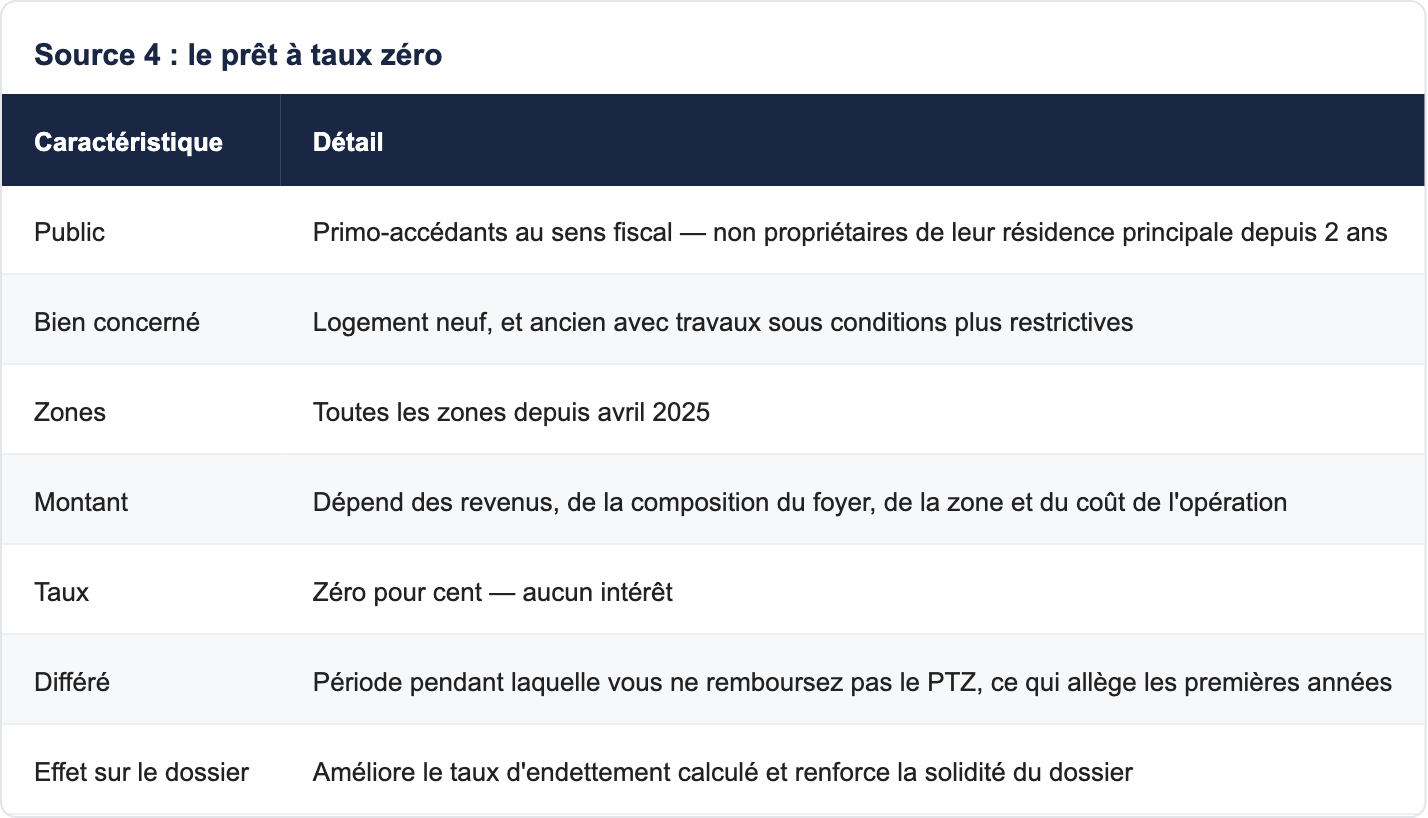
Le barème détaillé et les plafonds de ressources figurent dans notre guide du prêt à taux zéro 2026. Un conseil de méthode : faites vérifier votre éligibilité avant de chercher un bien, pas après. Le montant du PTZ auquel vous avez droit conditionne votre budget, donc votre périmètre de recherche.
Source 5 : le prêt épargne logement
Si vous détenez un PEL ou un CEL, vous disposez potentiellement de deux ressources : l'épargne accumulée, mobilisable comme apport classique, et un droit à prêt épargne logement, à un taux fixé à l'ouverture du plan. Selon l'ancienneté de votre plan et le niveau des taux du marché, ce droit à prêt peut être très intéressant — ou sans intérêt.
La vérification prend cinq minutes auprès de votre établissement. Elle est systématiquement rentable, parce que dans le cas favorable, le gain se compte en milliers d'euros sur la durée du crédit.
Source 6 : le prêt d'accession sociale et le prêt conventionné
Ces deux prêts réglementés s'adressent à des ménages sous conditions de ressources et peuvent ouvrir droit à l'APL accession dans certains cas. Ils ne constituent pas un apport, mais ils modifient la structure du financement et, par conséquent, le montant d'apport nécessaire pour équilibrer l'opération.
Comme pour Action Logement, ces dispositifs sont sous-mobilisés faute d'information. Nous les vérifions commune par commune et situation par situation, parce que les conditions d'éligibilité ne se déduisent pas d'une situation voisine.
Source 7 : les aides locales
C'est la source la plus fragmentée et la plus mal documentée. Communes, intercommunalités, départements et régions peuvent proposer des aides à l'accession : subventions directes, prêts à taux bonifié, prêts à taux zéro complémentaires, exonérations temporaires de taxe foncière. Les montants vont de quelques centaines à plusieurs milliers d'euros.
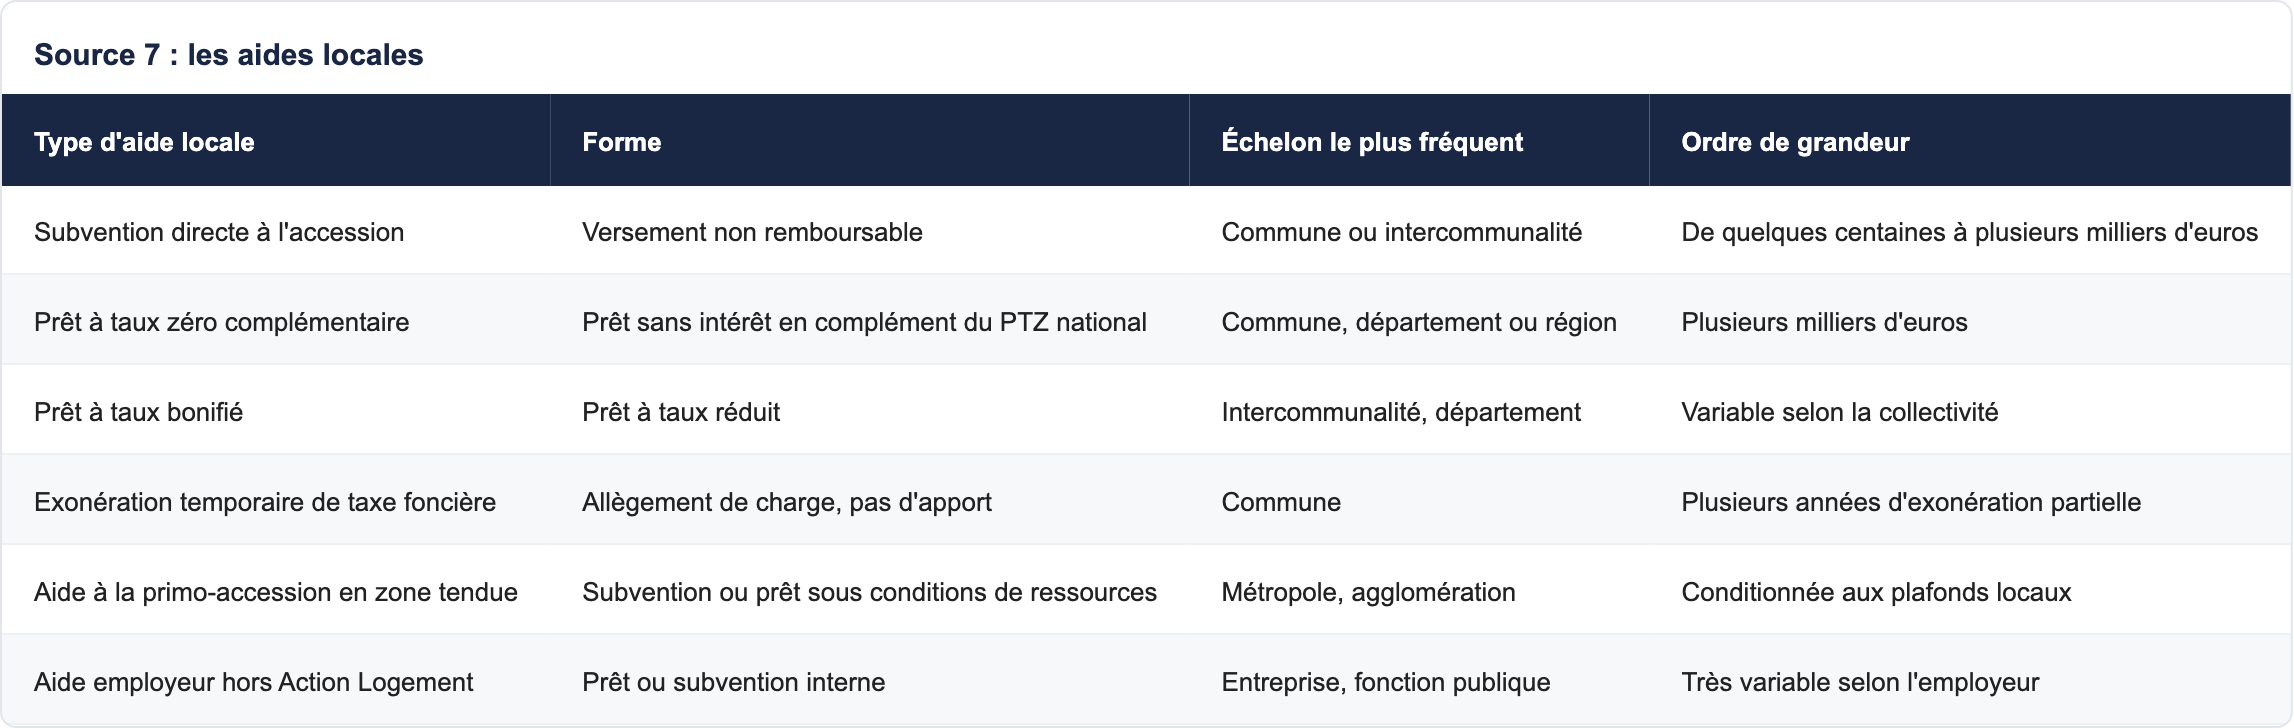
Il n'existe pas de base nationale exhaustive et à jour de ces aides, et leurs conditions changent régulièrement. C'est précisément pour cette raison que nous les vérifions commune par commune au moment du projet, plutôt que de nous fier à une liste. Une aide locale ignorée, c'est de l'apport laissé sur la table.
L'ordre de mobilisation : la méthode en six étapes
Ces sept sources ne se mobilisent pas dans n'importe quel ordre. Voici la séquence qui a du sens, et pourquoi.
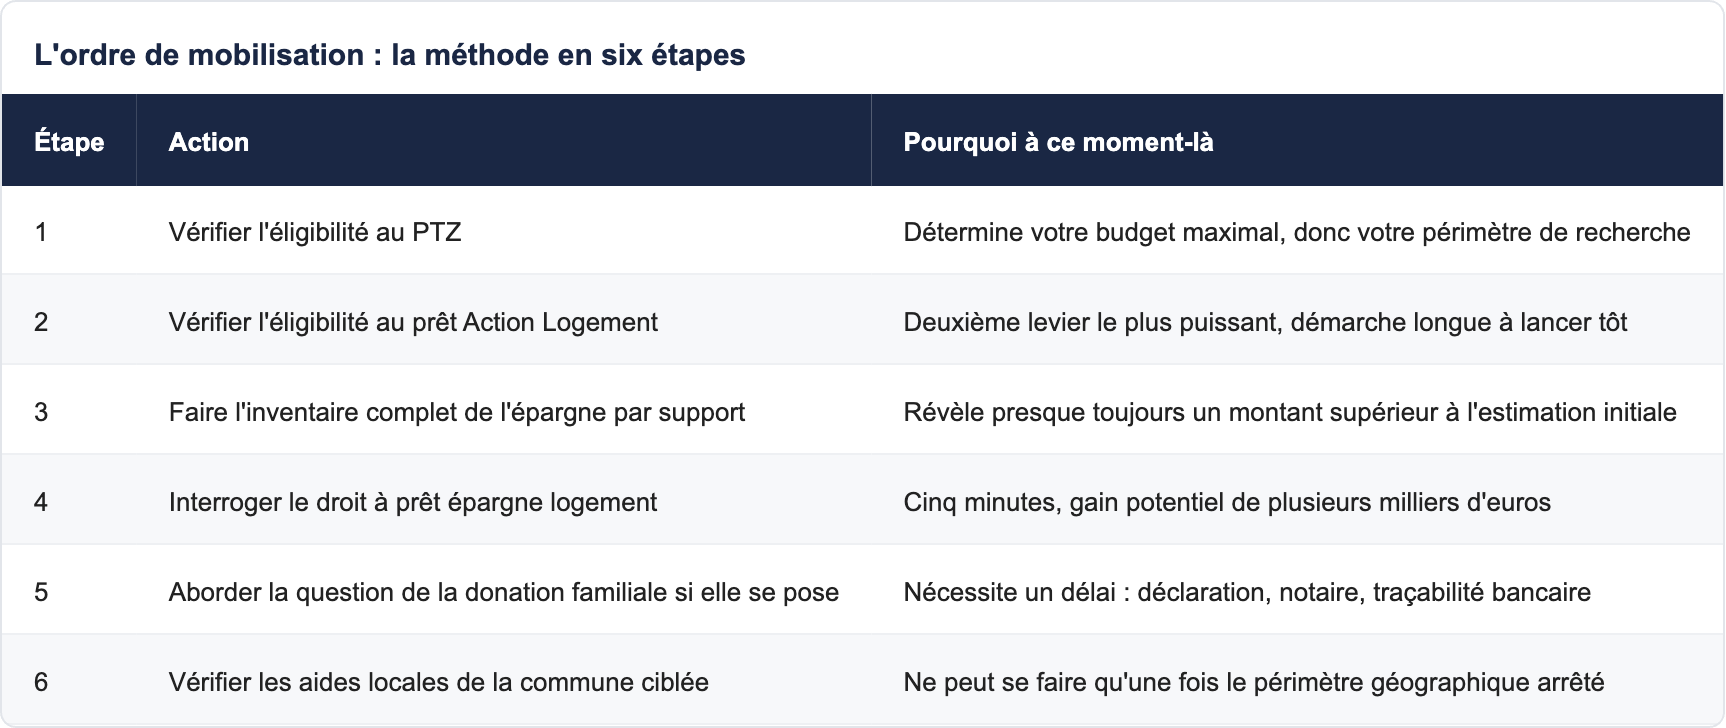
L'erreur classique consiste à commencer par l'étape 3 — regarder son compte en banque — et à conclure trop vite qu'on ne peut pas acheter. Les étapes 1 et 2 pèsent souvent davantage que l'épargne personnelle d'un primo-accédant de trente ans.
Combien faut-il vraiment ? Trois scénarios chiffrés
Hypothèses communes à tous les scénarios : crédit sur 20 ans à 3,3 % hors assurance, assurance emprunteur à 0,34 %, frais de notaire du neuf estimés à 2,5 %. Ce sont des hypothèses de travail, pas une offre de prêt.
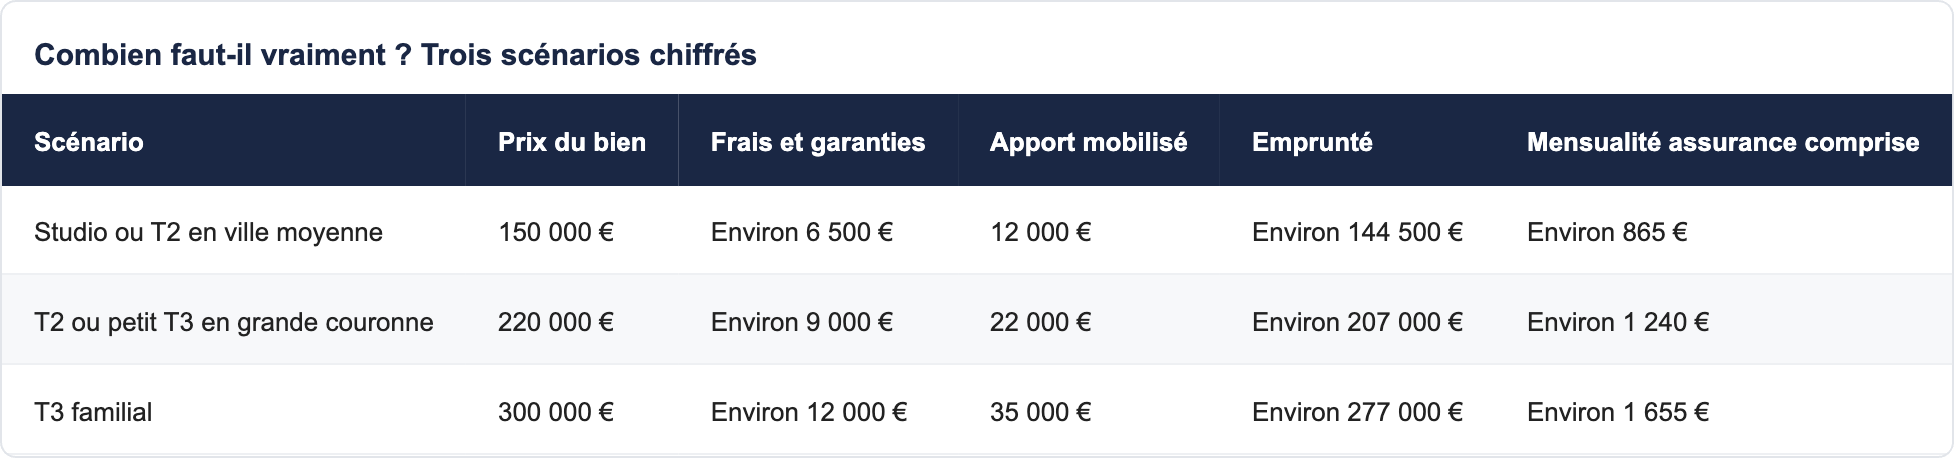
Ces mensualités n'intègrent ni les charges de copropriété, ni la taxe foncière, ni le stationnement, ni l'effet d'un éventuel PTZ — qui, lorsqu'il s'applique, réduit sensiblement la part empruntée au taux du marché.
Peut-on acheter sans apport du tout ?
Techniquement oui, dans certains dossiers. Pratiquement, les établissements attendent au minimum de quoi couvrir les frais de notaire et de garantie. Un financement à 110 % — prix plus frais — existe, mais il est réservé à des profils précis : jeunes actifs à fort potentiel d'évolution, professions réglementées, dossiers à revenus élevés et stables.
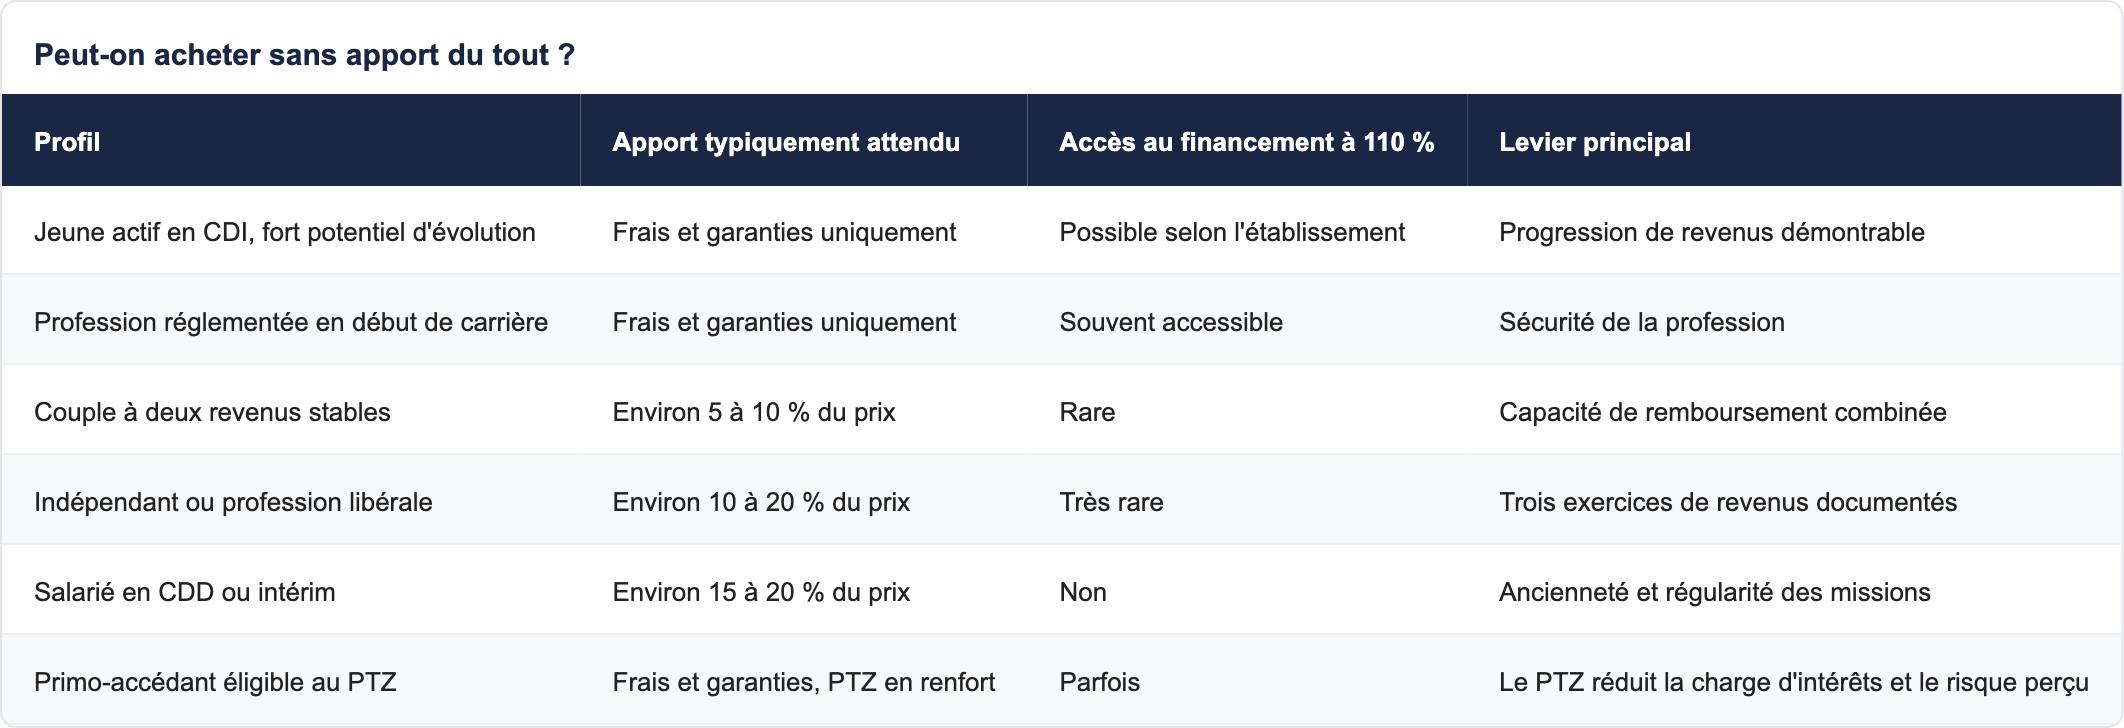
Le PTZ change partiellement la donne : il est perçu par les établissements comme un renforcement du dossier, parce qu'il réduit la charge d'intérêts et donc le risque. Un primo-accédant éligible au PTZ avec un apport modeste peut présenter un meilleur profil qu'un non-éligible avec un apport moyen.
Constituer son apport quand on part de zéro : le plan sur dix-huit mois
Si aucune des sources 2 à 7 ne s'applique à votre situation, il reste la constitution active. Voici la méthode que nous voyons fonctionner.
- Chiffrez la cible. Sur un projet à 250 000 €, visez environ 12 000 € pour couvrir frais et garanties. C'est un objectif, pas un horizon flou.
- Automatisez le versement. Un virement programmé le lendemain de la paie, pas un versement de ce qui reste en fin de mois. C'est la seule méthode qui tient dans la durée.
- Ouvrez un support dédié. Un compte distinct, non rattaché à votre carte bancaire. La friction protège l'épargne mieux que la volonté.
- Affectez les revenus exceptionnels. Prime, treizième mois, remboursement d'impôt : ils vont intégralement sur le support dédié.
- Vérifiez vos droits en parallèle. Ne consacrez pas dix-huit mois à épargner sans avoir vérifié votre éligibilité au PTZ et à Action Logement : ces vérifications peuvent réduire de moitié l'effort nécessaire.
- Réévaluez à mi-parcours. À neuf mois, refaites le point : les prix, les taux et votre situation ont pu évoluer.
Un plan de dix-huit mois sur 700 € par mois produit environ 12 600 €. C'est suffisant pour ouvrir un projet à 250 000 € dans le neuf. Dans l'ancien, avec 7 à 8 % de frais de notaire, il faudrait viser plus du double.
Où votre apport ouvre le plus de possibilités
Le même apport n'ouvre pas les mêmes portes selon le territoire. Voici des programmes neufs de notre catalogue dont les niveaux d'entrée correspondent à des projets de primo-accession.
- Melun — Chromatic, 5 logements disponibles à partir d'environ 122 204 €.
- Meaux — L'Embellie, 5 logements à partir d'environ 130 556 €.
- Évry — Néo, 5 logements à partir d'environ 149 458 €.
- Toulouse — Casa Trendy, 138 logements à partir d'environ 151 900 €, et Les Temporelles Renoir, 64 logements à partir d'environ 181 900 €.
- Alénya — La Marenda, 16 logements à partir d'environ 148 000 €.
- Goussainville — Le Plaza, 36 logements à partir d'environ 181 108 €.
- Arcueil — Les Jardins Gabriel, 29 logements du studio au 4 pièces à partir d'environ 192 977 €.
Rappel de méthode : ces prix sont des prix d'appel, correspondant au lot le plus petit de chaque opération. L'offre complète est consultable depuis la page Île-de-France, la page Occitanie, la page Auvergne-Rhône-Alpes, la page Seine-et-Marne, la page Essonne et la page Haute-Garonne, ou géographiquement via notre carte des programmes neufs.
Comment Vianova accompagne les primo-accédants
Notre travail sur un dossier de primo-accession commence rarement par un programme. Il commence par l'inventaire : les sept sources ci-dessus, vérifiées une par une pour votre situation et votre commune cible. C'est fastidieux, et c'est précisément ce que personne ne fait quand il cherche seul sur un portail d'annonces.
Vous achetez au prix promoteur, sans surcoût : vous ne payez aucun honoraire. Vous avez un conseiller unique du premier appel à la remise des clés. Votre sélection est préparée à la main par ce conseiller, pas générée par un algorithme de tri. Et nous n'exerçons aucune pression commerciale : si votre apport n'est pas prêt, nous vous le disons et nous construisons le plan pour qu'il le soit. Des ressources complémentaires figurent sur notre espace conseil en investissement immobilier et notre rubrique lois et fiscalité, notamment sur la TVA réduite dans le neuf.
Si votre projet est familial, notre approche du logement familial part du nombre d'enfants plutôt que du nombre de mètres carrés. Et si l'arbitrage entre continuer à louer et acheter n'est pas tranché, notre comparaison entre louer et acheter pose le raisonnement complet.
Questions fréquentes sur l'apport des primo-accédants
Quel apport minimum faut-il pour acheter dans le neuf ?
Environ 3,5 à 4,5 % du prix, soit de quoi couvrir les frais de notaire, de garantie et de dossier. Sur un bien à 300 000 €, comptez environ 10 500 à 13 500 €. Dans l'ancien, cette base minimale est plus du double.
Le PTZ compte-t-il comme un apport ?
Pas au sens comptable strict, mais il joue le même rôle : il réduit la part financée au taux du marché et renforce votre dossier aux yeux de l'établissement prêteur.
Peut-on utiliser son plan d'épargne retraite pour acheter ?
L'acquisition de la résidence principale fait partie des cas de déblocage anticipé prévus par la réglementation. Les sommes débloquées suivent un régime fiscal propre, qu'il faut chiffrer avant de décider.
Une donation familiale doit-elle être déclarée ?
Oui, pour être opposable et pour que l'abattement fiscal applicable s'applique. Les établissements prêteurs demandent par ailleurs systématiquement l'origine des fonds : une somme non justifiée bloque un dossier.
Qui peut bénéficier du prêt Action Logement ?
Principalement les salariés d'entreprises du secteur privé non agricole employant au moins dix personnes. La démarche passe par l'employeur ou directement par l'organisme. Le dispositif est largement sous-utilisé faute d'information.
Faut-il vider son épargne pour maximiser l'apport ?
Non. Conservez trois à six mois de charges courantes en réserve. Un dossier sans réserve est perçu comme fragile, et garder de la marge améliore souvent l'accueil de la demande.
Peut-on acheter sans aucun apport ?
C'est possible pour certains profils — jeunes actifs à fort potentiel, professions réglementées, revenus élevés et stables — mais les établissements attendent généralement de quoi couvrir les frais de notaire et de garantie.
Combien de temps faut-il pour constituer un apport de 12 000 € ?
Environ dix-huit mois à raison de 700 € par mois. La clé est l'automatisation du virement en début de mois, et l'affectation intégrale des revenus exceptionnels au support dédié.
Qu'est-ce qu'un financement à 110 % ?
Un financement couvrant le prix du bien et les frais associés, sans apport personnel. Il existe mais reste réservé à des profils précis, et il se traduit généralement par un taux moins favorable.
Où trouver la liste des aides locales à l'accession ?
Il n'existe pas de base nationale exhaustive et à jour. Les aides se vérifient auprès de la commune, de l'intercommunalité, du département et de la région ciblés, au moment du projet. C'est une vérification que nous effectuons systématiquement.
Le prêt épargne logement est-il encore intéressant ?
Cela dépend entièrement de l'ancienneté de votre plan et du taux fixé à son ouverture, comparé aux taux du marché. La vérification prend cinq minutes auprès de votre établissement et peut représenter plusieurs milliers d'euros.
Un CDI est-il obligatoire pour emprunter ?
Non, mais il facilite nettement le dossier. Les indépendants, professions libérales et intérimaires empruntent aussi, généralement sur la base de trois années de revenus documentés et avec un apport plus conséquent.
L'apport influence-t-il le taux du crédit ?
Oui, généralement. Un apport plus élevé réduit le risque perçu par l'établissement et permet souvent d'obtenir des conditions plus favorables, à profil équivalent.
Vaut-il mieux augmenter son apport ou allonger la durée ?
Augmenter l'apport réduit le coût total du crédit ; allonger la durée réduit la mensualité mais augmente ce coût total. Le bon arbitrage dépend de votre capacité de remboursement mensuelle et de votre horizon de détention.
Les frais de notaire peuvent-ils être inclus dans le prêt ?
Dans certains montages oui, mais c'est l'exception plutôt que la règle. La plupart des établissements demandent que les frais soient couverts par des fonds propres.
Combien de temps entre la réservation et la livraison d'un logement neuf ?
Généralement dix-huit à trente mois en VEFA selon l'avancement du programme. Ce délai peut être mis à profit pour compléter votre apport, puisque les appels de fonds sont échelonnés selon l'avancement du chantier.
Les appels de fonds en VEFA changent-ils le besoin d'apport ?
Oui, favorablement. Vous ne payez pas la totalité à la signature : les versements suivent l'avancement du chantier selon un échéancier réglementé. Cela laisse du temps pour finaliser votre plan de financement.
Vos services sont-ils payants pour un primo-accédant ?
Non. Vous achetez au prix promoteur, sans surcoût, et vous ne payez aucun honoraire.
Par où commencer concrètement ?
Par la vérification de votre éligibilité au PTZ et au prêt Action Logement, avant même de regarder des biens. Ces deux dispositifs conditionnent votre budget, donc votre périmètre de recherche. Indiquez-nous votre situation : un conseiller fait l'inventaire avec vous.
Conclusion : l'apport est un inventaire, pas un solde bancaire
La plupart des primo-accédants renoncent ou reportent leur projet sur la base d'une estimation faite de tête, à partir d'un seul chiffre : ce qu'ils ont sur leur livret. C'est une erreur de méthode. L'apport mobilisable se construit à partir de sept sources, dont quatre ne dépendent pas du tout de votre épargne personnelle — le PTZ 2026, le prêt Action Logement, les prêts réglementés et les aides locales.
Ajoutez à cela le fait que le neuf exige un apport minimum deux fois plus faible que l'ancien, grâce à des frais de notaire de 2 à 3 % au lieu de 7 à 8 %, et le projet devient accessible plus tôt que ce que la plupart des gens imaginent. La bonne première question n'est pas « combien ai-je ? » mais « à quoi ai-je droit ? ». Découvrez ce que votre situation permet de financer : c'est gratuit, sans engagement, et ça prend quelques minutes.