C'est l'un des postes les plus mal compris d'un achat immobilier, et l'un de ceux où l'écart entre le neuf et l'ancien est le plus spectaculaire. Là où un acquéreur dans l'ancien provisionne 7 à 8 % du prix, un acquéreur en logement neuf en provisionne 2 à 3 %. Sur un appartement à 250 000 €, la différence approche 13 000 € — de quoi financer une cuisine équipée, ou de quoi faire basculer un plan de financement d'un refus à un accord.
Cette différence n'est pas une faveur commerciale ni une négociation. Elle est purement fiscale, et elle a même une conséquence contre-intuitive : le notaire ne gagne pas moins sur un achat dans le neuf. Son barème est rigoureusement identique dans les deux cas. Ce qui change, c'est l'impôt collecté par les départements et les communes au moment de la mutation.
L'année 2026 rend ce sujet plus actuel encore, pour deux raisons. D'une part, la quasi-totalité des départements ont relevé leur taux de droits de mutation, ce qui creuse l'écart avec le neuf. D'autre part, le barème des émoluments a été reconduit par arrêté du 25 février 2026, en vigueur jusqu'au 29 février 2028 : le cadre est donc stable et connu pour les deux prochaines années. Cet article détaille le calcul exact, poste par poste, avec des exemples chiffrés.
Sommaire
- Ce que recouvre l'expression « frais de notaire »
- Les quatre composantes des frais d'acquisition dans le neuf
- Le barème 2026 des émoluments du notaire
- Neuf contre ancien : d'où vient vraiment l'écart
- Trois exemples chiffrés complets
- La hausse des DMTO en 2026 et l'exception primo-accédant
- Peut-on négocier les frais de notaire ?
- Quand et comment les frais sont-ils payés en VEFA ?
- Les frais de notaire dans le plan de financement
- Illustration sur des programmes neufs réels
- Les erreurs les plus fréquentes
- Questions fréquentes
- Conclusion
« Frais de notaire » : une expression trompeuse
Commençons par corriger un abus de langage. Ce que l'on appelle couramment frais de notaire s'appelle en réalité frais d'acquisition. Et sur ces frais, la part qui revient effectivement au notaire est minoritaire : l'essentiel part au Trésor public, aux départements et aux communes.
Dans l'ancien, la rémunération du notaire représente typiquement de l'ordre de 10 à 15 % du total des frais d'acquisition. Le reste est constitué de taxes. Dans le neuf, la proportion s'inverse mécaniquement : comme la fiscalité de mutation est très faible, la part du notaire devient relativement plus importante dans un montant global lui-même beaucoup plus bas.
Cette précision n'est pas seulement sémantique. Elle explique pourquoi il est vain de « chercher un notaire moins cher » pour faire baisser significativement la note : l'essentiel du montant n'est pas négociable parce qu'il ne lui appartient pas.
Les quatre composantes des frais d'acquisition dans le neuf
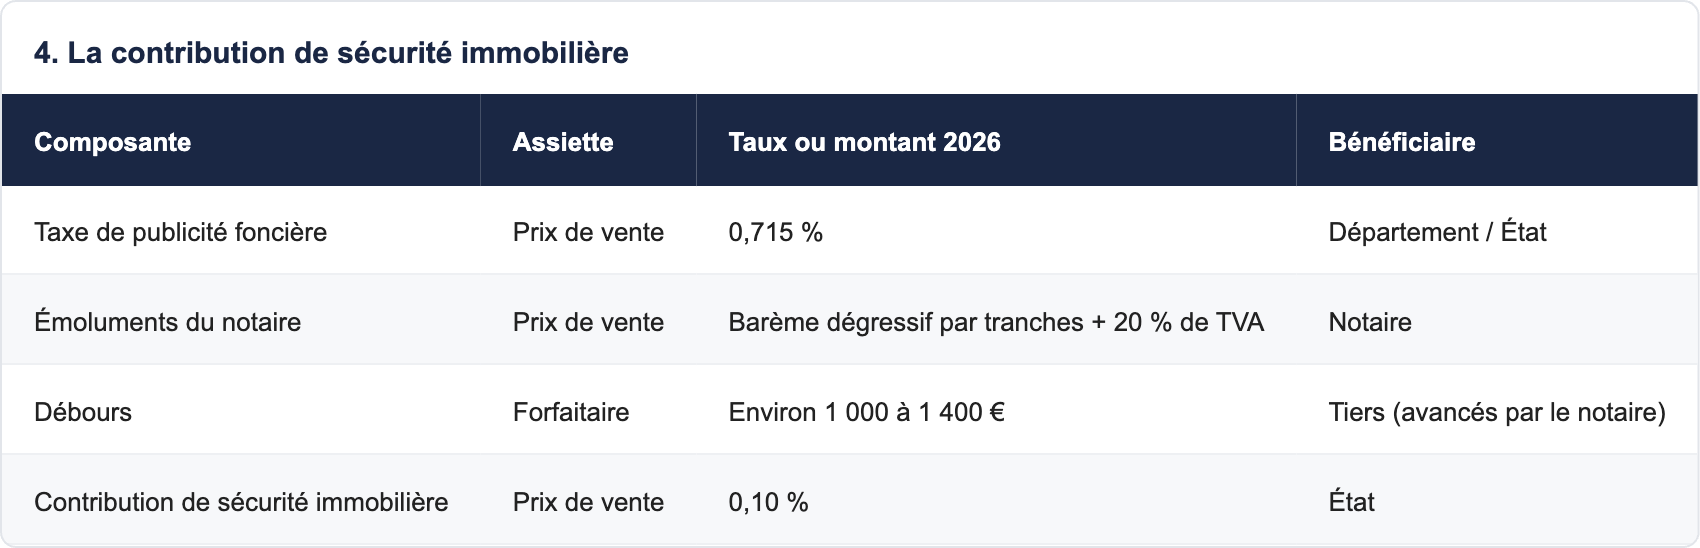
1. La taxe de publicité foncière
C'est ici que se joue l'essentiel de l'écart avec l'ancien. Pour une vente en l'état futur d'achèvement ou pour un logement neuf vendu pour la première fois, la taxe de publicité foncière est fixée en 2026 à 0,715 % du prix de vente. Il s'agit d'un taux unique, sans taxe communale additionnelle.
À comparer aux droits de mutation à titre onéreux applicables dans l'ancien, qui atteignent 6,32 % dans les 83 départements ayant voté la hausse de 0,5 point autorisée par la loi de finances 2025, contre 5,81 % auparavant. L'écart brut sur ce seul poste dépasse donc 5,5 points de pourcentage.
2. Les émoluments du notaire
C'est la rémunération proprement dite de l'officier public, calculée selon un barème réglementé, dégressif par tranches, identique dans le neuf et dans l'ancien. Le détail figure dans la section suivante. S'y ajoutent des émoluments de formalités et, le cas échéant, des honoraires libres pour des prestations de conseil en dehors de l'acte lui-même.
3. Les débours
Ce sont les sommes avancées par le notaire pour le compte de l'acquéreur : demandes de documents d'urbanisme, état hypothécaire, frais de publication, rémunération d'intervenants extérieurs. Leur montant se situe généralement entre 1 000 et 1 400 €, assez indépendamment du prix du bien. Conséquence pratique : plus le bien est modeste, plus ce poste pèse en pourcentage.
4. La contribution de sécurité immobilière
Perçue au profit de l'État pour l'accomplissement des formalités de publicité foncière, elle s'établit à 0,10 % du prix de vente.
Décomposition des frais d'acquisition dans le neuf (2026)
Le barème 2026 des émoluments du notaire
Le barème est dégressif : plus la tranche est élevée, plus le taux appliqué est faible. Il a été reconduit sans changement de taux par l'arrêté du 25 février 2026, applicable jusqu'au 29 février 2028. Les taux ci-dessous s'entendent hors taxes ; il faut y ajouter 20 % de TVA.
Barème des émoluments du notaire applicable en 2026 (taux hors taxes)
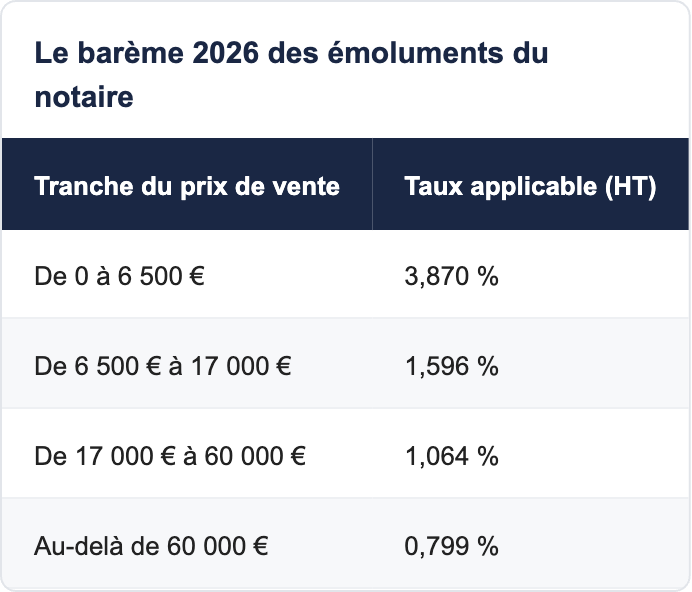
Ce barème s'applique par tranches successives et non au montant global. Sur un bien à 250 000 €, on applique donc 3,870 % aux 6 500 premiers euros, 1,596 % à la tranche suivante, et ainsi de suite, sans jamais appliquer 0,799 % à la totalité du prix.
Point important : ce barème est le même dans le neuf et dans l'ancien. L'écart de frais entre les deux marchés ne vient donc pas de la rémunération du notaire, mais bien exclusivement de la fiscalité de mutation.
Neuf contre ancien : la comparaison chiffrée
Ce qui change et ce qui ne change pas entre neuf et ancien
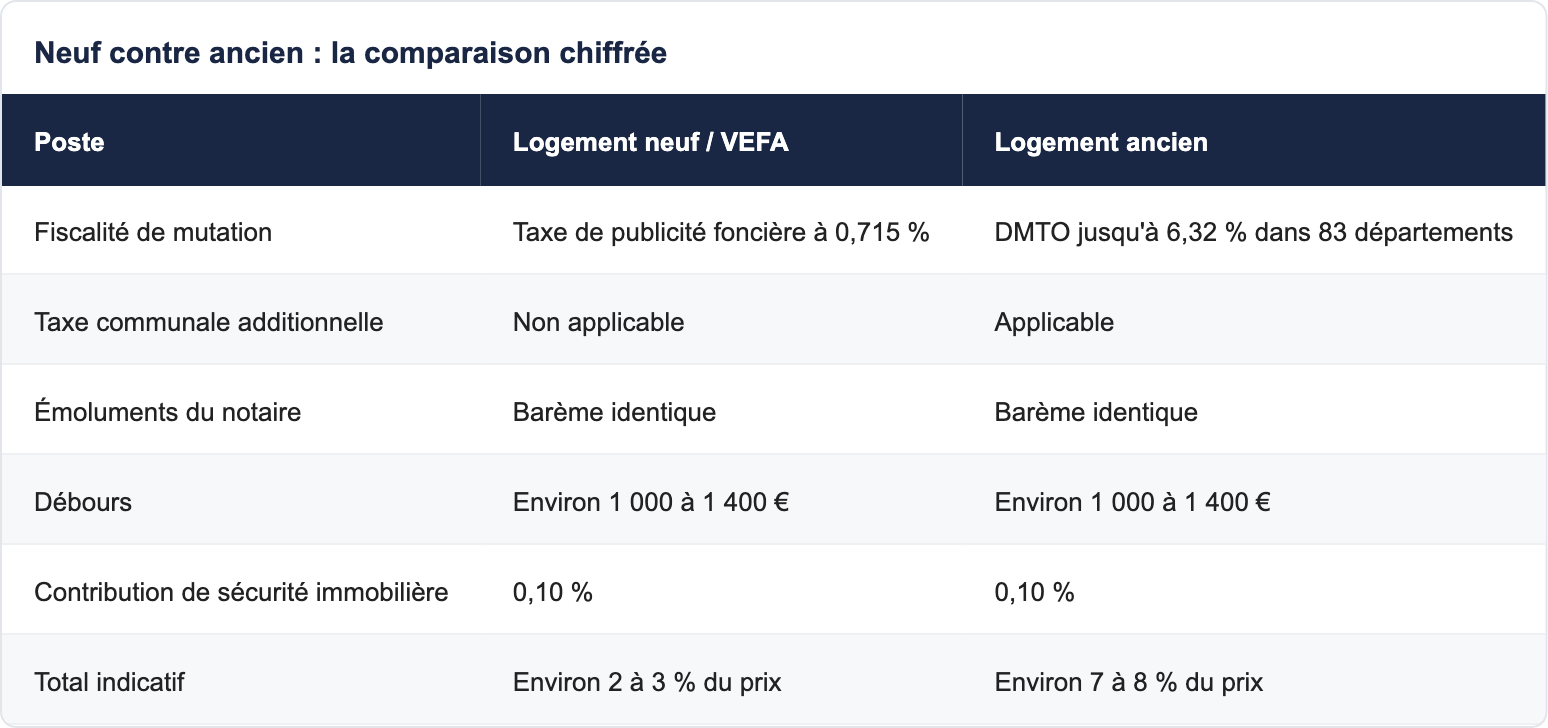
Une ligne de ce tableau mérite d'être relue : les émoluments du notaire sont identiques. Toute la différence tient à deux lignes fiscales. C'est pourquoi l'écart est aussi stable dans le temps et aussi peu sensible au choix de l'étude notariale.
Écart de frais d'acquisition selon le prix du bien (ordres de grandeur)
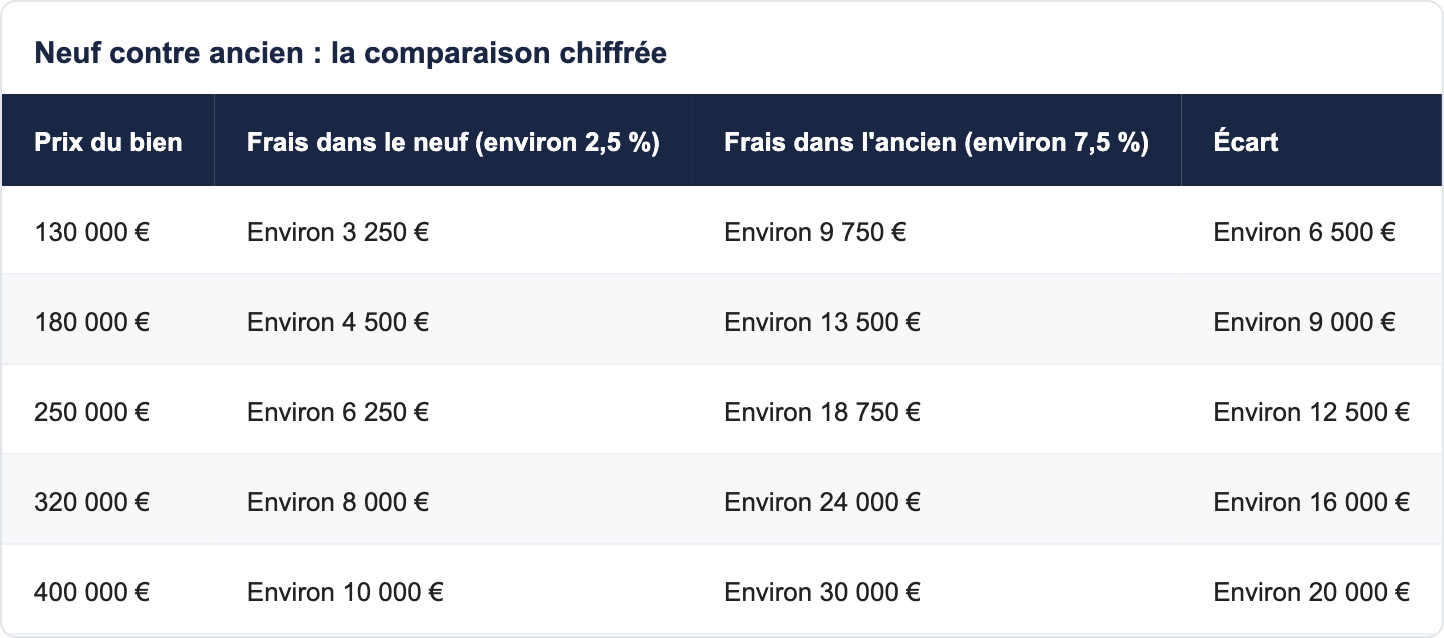
Les taux de 2,5 % et 7,5 % sont des hypothèses médianes que nous utilisons de façon homogène dans toutes nos simulations, aux côtés d'un crédit sur 20 ans à 3,3 % hors assurance et d'une assurance emprunteur à 0,34 %. Le montant exact doit être calculé par le notaire au cas par cas.
Trois exemples chiffrés complets
Exemple 1 — un studio neuf à 130 000 €
Taxe de publicité foncière : 0,715 % de 130 000 €, soit environ 930 €. Contribution de sécurité immobilière : 0,10 %, soit 130 €. Débours : environ 1 200 €. Émoluments calculés par tranches puis majorés de 20 % de TVA : de l'ordre de 1 700 € TTC. Total approximatif : environ 3 960 €, soit un peu plus de 3 % du prix.
On observe ici l'effet des débours forfaitaires : sur un petit budget, ils représentent à eux seuls près d'un tiers des frais et tirent le pourcentage global vers le haut de la fourchette.
Exemple 2 — un T3 neuf à 250 000 €
Taxe de publicité foncière : environ 1 790 €. Contribution de sécurité immobilière : 250 €. Débours : environ 1 200 €. Émoluments TTC : de l'ordre de 2 850 €. Total approximatif : environ 6 090 €, soit environ 2,4 % du prix.
Le même bien acquis dans l'ancien dans un département ayant relevé son taux supporterait des droits de mutation d'environ 15 800 € à eux seuls, pour un total de frais dépassant 19 000 €.
Exemple 3 — un T4 neuf à 340 000 €
Taxe de publicité foncière : environ 2 430 €. Contribution de sécurité immobilière : 340 €. Débours : environ 1 300 €. Émoluments TTC : de l'ordre de 3 720 €. Total approximatif : environ 7 790 €, soit environ 2,3 % du prix.
On vérifie ici la dégressivité : plus le prix augmente, plus le pourcentage global diminue, sous l'effet conjoint du barème dégressif et du poids relatif décroissant des débours. Ces trois exemples sont des ordres de grandeur destinés à illustrer la mécanique : seul le décompte du notaire fait foi.
La hausse des DMTO de 2026 et l'exception primo-accédant
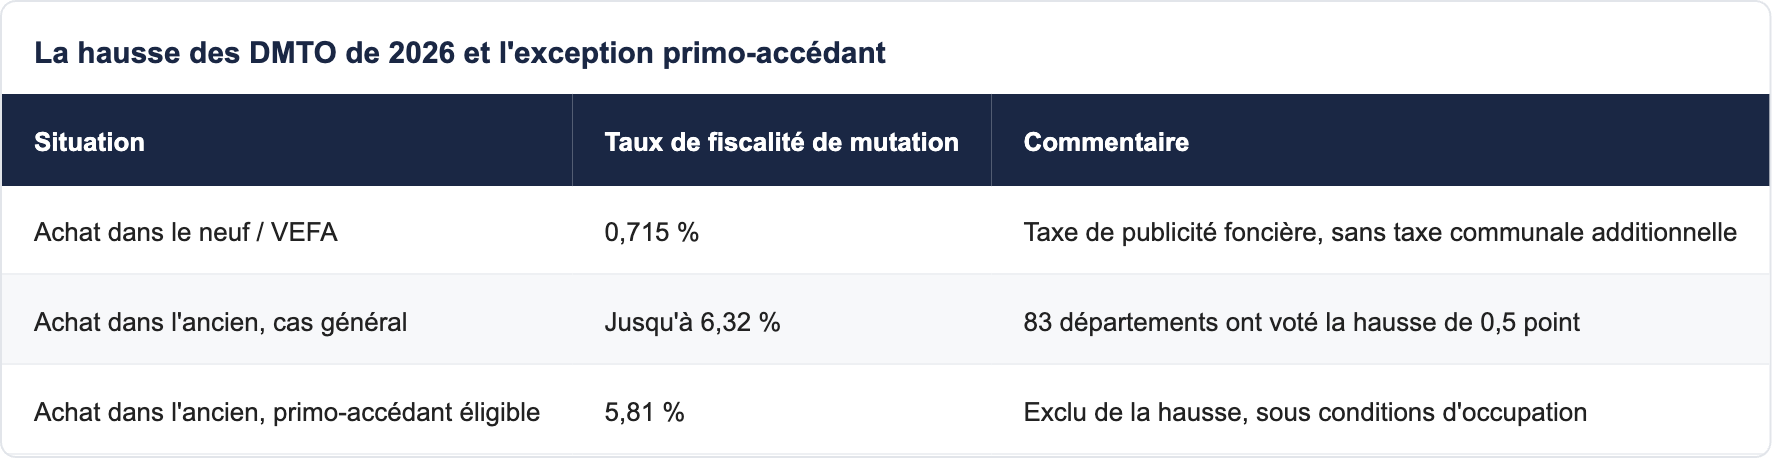
La loi de finances 2025 a autorisé les conseils départementaux à relever de 0,5 point leur part des droits de mutation, jusqu'en 2028. La quasi-totalité des départements s'en sont saisis : le taux global atteint 6,32 % dans 83 départements, contre 5,81 % auparavant.
Une exception importante a toutefois été prévue. Les primo-accédants sont expressément écartés de cette hausse : le taux départemental relevé ne s'applique pas aux acquisitions d'une première propriété affectée à la résidence principale. Est considéré comme primo-accédant tout acquéreur n'ayant pas été propriétaire de sa résidence principale au cours des deux années précédant la signature de l'acte.
Cette exonération porte uniquement sur les 0,5 point de hausse : les primo-accédants concernés restent à 5,81 % et non à 6,32 %. Elle est par ailleurs assortie de conditions : occupation du bien en résidence principale dans l'année et maintien de cette affectation pendant cinq ans, sauf dérogations limitativement énumérées (mutation professionnelle, divorce, décès).
Ce point ne concerne pas directement le neuf, puisque le neuf relève de la taxe de publicité foncière à 0,715 % et non des DMTO. Mais il importe pour un ménage qui hésite entre les deux marchés : même en bénéficiant de l'exception, un primo-accédant dans l'ancien paiera environ huit fois plus de fiscalité de mutation que dans le neuf.
Fiscalité de mutation selon le cas de figure (2026)
Peut-on négocier les frais de notaire ?
Marginalement, et seulement sur une fraction du total. Le décret 2020-179, modifié en 2024, autorise les notaires à accorder une remise pouvant aller jusqu'à 20 % sur la part des émoluments calculée au-delà de 100 000 €. En dessous de ce seuil, aucune remise n'est possible.
Sur un bien à 250 000 € dans le neuf, la remise maximale théorique porte donc sur la fraction d'émoluments correspondant aux 150 000 € excédant le seuil, soit une économie de l'ordre de quelques centaines d'euros. Ce n'est pas négligeable, mais cela ne change pas l'économie d'un projet. La remise relève par ailleurs de la décision du notaire et n'est pas un droit.
En revanche, il existe un levier bien plus puissant et souvent ignoré : le choix du marché lui-même. Passer de l'ancien au neuf sur un même budget fait économiser plusieurs milliers d'euros de frais, sans négociation d'aucune sorte.
Quand paie-t-on les frais en VEFA ?
C'est une particularité du neuf qui surprend souvent. En vente en l'état futur d'achèvement, le prix est appelé par le promoteur selon un échéancier réglementé calé sur l'avancement du chantier. Les frais d'acquisition, eux, sont dus au moment de la signature de l'acte authentique chez le notaire, c'est-à-dire au tout début du processus — bien avant la livraison.
Concrètement, il faut donc disposer de cette somme en trésorerie au moment de la signature, et non à la remise des clés. Les banques ne financent en général pas les frais d'acquisition : ils sont couverts par l'apport personnel. C'est d'ailleurs la raison pour laquelle il est souvent dit qu'on ne peut pas acheter « sans apport » — l'apport minimal attendu correspond le plus souvent, précisément, à ces frais.
Là encore, l'avantage du neuf est direct : un apport de 6 000 € suffit à couvrir les frais d'un T3 à 250 000 € dans le neuf, quand il en faudrait environ 19 000 € pour le même bien dans l'ancien. Pour un ménage qui constitue son épargne, cela représente souvent plusieurs années de différence dans le calendrier du projet.
Intégrer les frais dans le plan de financement
Un plan de financement complet ne se résume pas au prix du bien. Il additionne le prix, les frais d'acquisition, les éventuels frais de garantie bancaire, les frais de dossier et le coût des travaux ou aménagements non inclus. Il en retranche l'apport et les prêts aidés.
Structure d'un plan de financement pour un T3 neuf à 250 000 €
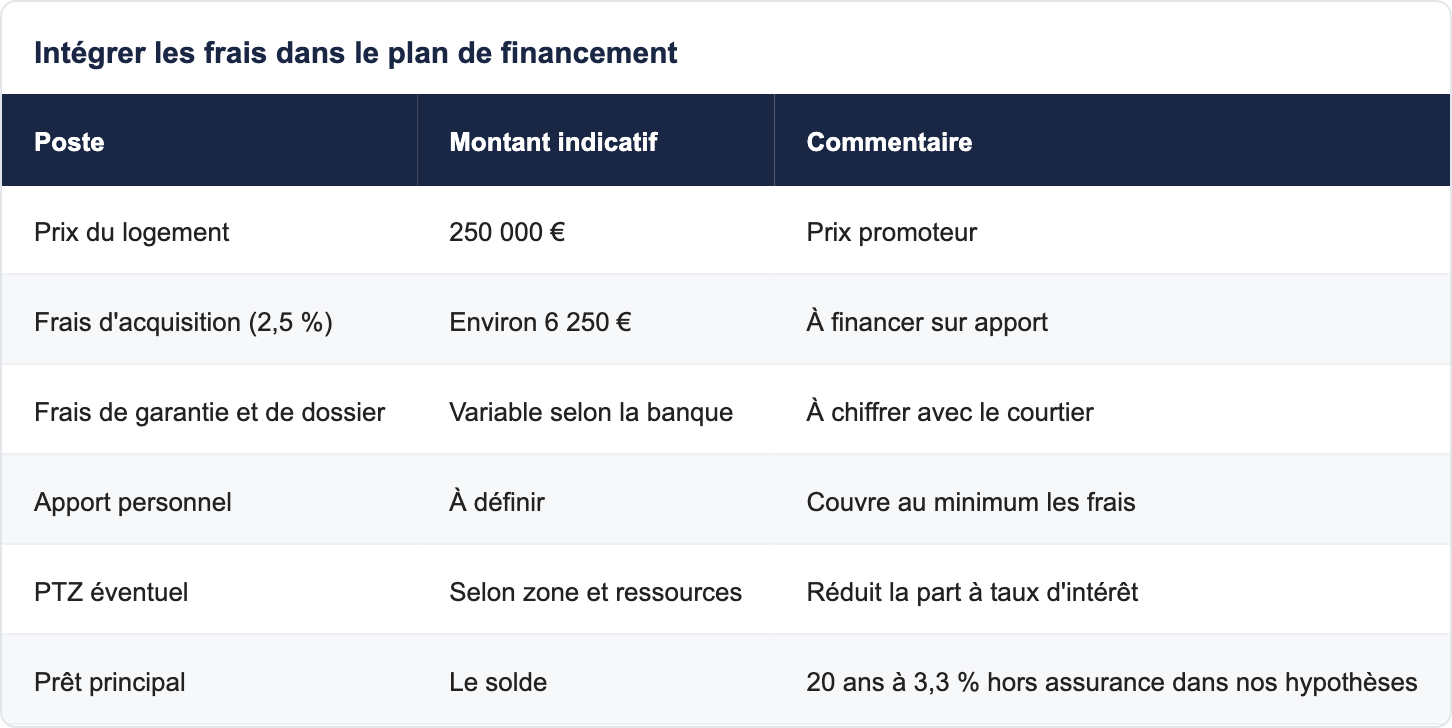
Les dispositifs susceptibles d'alléger ce plan sont nombreux et cumulables selon les situations : le prêt à taux zéro 2026, le prêt Action Logement, le prêt d'accession sociale, le prêt conventionné, et la TVA réduite dans le neuf lorsque le secteur du programme le permet. Nos conseillers vérifient ces éligibilités commune par commune, gratuitement.
Pourquoi ce poste compte aussi pour l'investisseur
On présente souvent les frais réduits comme un argument de primo-accédant. C'est réducteur. Pour un investisseur, les frais d'acquisition constituent une charge immédiate qui n'est pas amortissable au même titre que le bien : ils pèsent sur la trésorerie de départ et allongent mécaniquement le délai de retour sur investissement.
Sur un studio à 130 000 € destiné à la location, l'écart de frais entre neuf et ancien représente environ 6 500 €, soit l'équivalent de plusieurs mois de loyer. Ce montant doit être intégré au calcul de rentabilité, au même titre que la taxe foncière et la vacance locative — ce que beaucoup de simulateurs en ligne omettent.
Le choix du régime fiscal vient ensuite s'ajouter à cette base. Le dispositif Jeanbrun, promulgué le 20 février 2026, autorise un amortissement annuel pouvant atteindre 5,5 % du prix d'achat en contrepartie d'une location nue à loyer encadré pendant neuf ans minimum, sur l'ensemble du territoire. Le régime LMNP conserve son intérêt sur le meublé, mais son économie a évolué en 2026 avec la réintégration des amortissements dans le calcul de la plus-value et des prélèvements sociaux portés à 18,6 %. Rappelons enfin que le dispositif Pinel est fermé aux nouveaux investissements depuis fin 2024.
Ce que cela donne sur des programmes réels
Pour sortir de l'abstrait, appliquons le raisonnement à des logements neufs effectivement commercialisés en 2026.
À Évry-Courcouronnes, en Essonne, le programme VIVO affiche un prix d'entrée d'environ 129 238 €. Sur cette base, les frais d'acquisition dans le neuf ressortent autour de 3 900 à 4 000 €. Le même budget dans l'ancien supporterait environ 9 700 € de frais. Le programme est par ailleurs présenté comme éligible à la TVA réduite à 5,5 %, ce qui joue sur le prix lui-même et non sur les frais.
À Colomiers, en Haute-Garonne, le programme LES TERRASSES DU COMMINGES démarre autour de 127 480 €, avec un positionnement résidence principale et PTZ. L'ordre de grandeur des frais est comparable, autour de 3 900 €.
Toujours à Colomiers, le programme ALMAYA démarre autour de 165 000 €, avec des frais d'acquisition de l'ordre de 4 500 à 4 800 €. Sur un T3 du même programme, autour de 230 000 €, les frais avoisineraient 5 700 €, contre près de 17 000 € pour un bien ancien équivalent.
Ces exemples couvrent deux marchés très différents : celui de la Haute-Garonne, porté par l'agglomération toulousaine, et celui de l'Essonne, en grande couronne francilienne. Le mécanisme des frais, lui, est rigoureusement identique : il ne dépend ni de la région ni du promoteur, uniquement du caractère neuf du bien et de son prix.
Application du calcul à des programmes réellement commercialisés en 2026
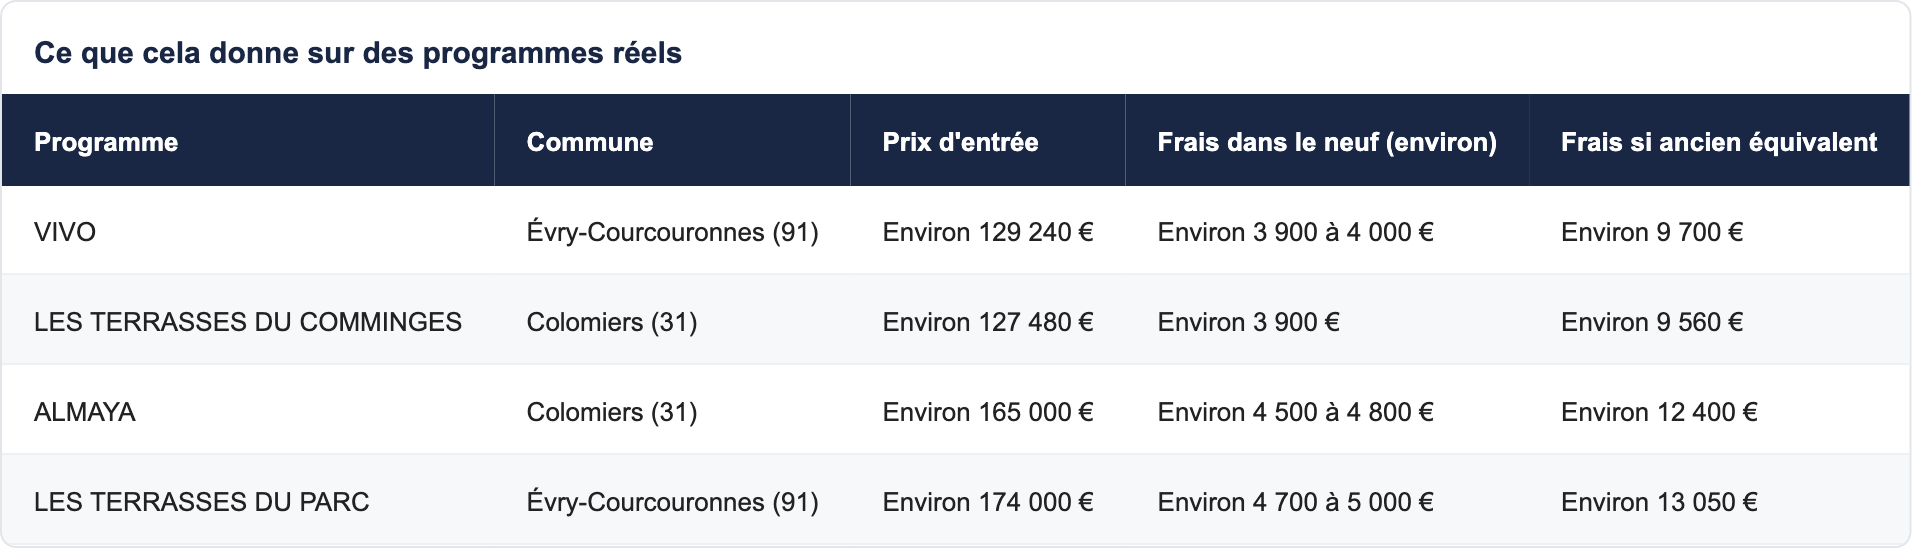
Les fiches complètes sont accessibles pour LES TERRASSES DU PARC à Évry-Courcouronnes, et l'ensemble des programmes disponibles se consulte sur la carte des programmes neufs, ou par territoire via les pages Île-de-France, Occitanie, Auvergne-Rhône-Alpes et Provence-Alpes-Côte d'Azur. Les pages communales de Colomiers et d'Évry-Courcouronnes détaillent le contexte local de chaque marché.
Les erreurs les plus fréquentes
Confondre le pourcentage affiché et le montant réel
Sur les petits budgets, le pourcentage réel dépasse souvent 3 % à cause des débours forfaitaires. Sur les budgets élevés, il descend vers 2 %. Raisonner systématiquement à 2 % conduit à sous-provisionner sur un studio.
Oublier que les frais sont dus dès la signature
En VEFA, le prix est échelonné mais les frais ne le sont pas. Ne pas l'anticiper est la cause d'un nombre non négligeable de blocages de dossier au dernier moment.
Croire que changer de notaire fait baisser la facture
Le barème est réglementé et identique partout. Seule une remise plafonnée à 20 % de la part d'émoluments au-delà de 100 000 € est possible, à la discrétion du notaire.
Comparer un prix au m² neuf et un prix au m² ancien sans retraiter les frais
C'est l'erreur la plus coûteuse. Un écart de 5 points de frais représente l'équivalent de plusieurs mètres carrés. Une comparaison honnête se fait en coût complet : prix, frais d'acquisition, travaux, charges énergétiques.
Confondre frais de notaire et frais d'agence
Ce sont deux choses distinctes. Chez Vianova, la question ne se pose d'ailleurs pas : vous achetez au prix promoteur et notre accompagnement est gratuit, nos honoraires étant réglés par le promoteur.
Questions fréquentes sur les frais de notaire dans le neuf
Combien coûtent les frais de notaire dans le neuf en 2026 ?
Environ 2 à 3 % du prix de vente, contre 7 à 8 % dans l'ancien. Le pourcentage exact dépend du prix : il est plus élevé en proportion sur les petits budgets.
Pourquoi les frais sont-ils plus faibles dans le neuf ?
Parce que la fiscalité de mutation y est différente : une taxe de publicité foncière à 0,715 % remplace les droits de mutation qui atteignent jusqu'à 6,32 % dans l'ancien. La rémunération du notaire, elle, est identique.
Quel est le barème des émoluments en 2026 ?
3,870 % jusqu'à 6 500 €, 1,596 % de 6 500 à 17 000 €, 1,064 % de 17 000 à 60 000 €, puis 0,799 % au-delà, hors taxes, plus 20 % de TVA. Barème reconduit par arrêté du 25 février 2026 jusqu'au 29 février 2028.
Le barème s'applique-t-il au prix total ou par tranches ?
Par tranches successives. On n'applique jamais le taux de la tranche la plus haute à l'intégralité du prix.
Qu'est-ce que la taxe de publicité foncière ?
C'est la taxe perçue lors de la publication de la vente au fichier immobilier. Dans le neuf, son taux est de 0,715 % en 2026, sans taxe communale additionnelle.
Qu'est-ce que la contribution de sécurité immobilière ?
Une contribution perçue au profit de l'État pour l'accomplissement des formalités de publicité foncière, au taux de 0,10 % du prix de vente.
Que sont les débours ?
Les sommes avancées par le notaire pour le compte de l'acquéreur (documents d'urbanisme, état hypothécaire, publication…). Elles se situent généralement entre 1 000 et 1 400 € et sont largement indépendantes du prix du bien.
Les frais de notaire sont-ils négociables ?
Très partiellement. Une remise jusqu'à 20 % est possible sur la part des émoluments calculée au-delà de 100 000 €, à la discrétion du notaire. En dessous de ce seuil, aucune remise n'est autorisée.
Peut-on financer les frais de notaire par un crédit ?
Les banques financent rarement les frais d'acquisition : ils sont le plus souvent couverts par l'apport personnel. Certains montages existent, mais restent l'exception et dépendent du profil.
Quand paie-t-on les frais dans un achat en VEFA ?
À la signature de l'acte authentique, au début du processus, et non à la livraison — alors même que le prix du logement est appelé progressivement selon l'avancement du chantier.
Les frais de notaire sont-ils calculés sur le prix hors taxes ou TTC ?
Dans le neuf, ils sont calculés sur le prix de vente tel qu'il figure à l'acte. Lorsqu'un programme bénéficie de la TVA réduite, le prix est plus bas, donc les frais aussi mécaniquement.
La TVA réduite à 5,5 % réduit-elle aussi les frais de notaire ?
Indirectement, oui : elle abaisse le prix de vente, et les frais étant proportionnels au prix, ils diminuent également. Ce sont toutefois deux mécanismes distincts.
Qu'est-ce qui a changé pour les DMTO en 2026 ?
Le taux global atteint 6,32 % dans 83 départements, contre 5,81 % auparavant, après la hausse de 0,5 point autorisée par la loi de finances 2025 et applicable jusqu'en 2028.
Les primo-accédants échappent-ils à cette hausse ?
Oui dans l'ancien, sous conditions : l'acquéreur ne doit pas avoir été propriétaire de sa résidence principale durant les deux années précédant l'acte, doit occuper le bien en résidence principale dans l'année et conserver cette affectation cinq ans. Le taux reste alors à 5,81 %.
Cette exception s'applique-t-elle au neuf ?
Elle est sans objet dans le neuf, qui relève de la taxe de publicité foncière à 0,715 % et non des DMTO. Le neuf reste très nettement plus avantageux, exception comprise.
Quel apport faut-il prévoir pour un achat dans le neuf ?
Au minimum de quoi couvrir les frais d'acquisition, soit environ 2 à 3 % du prix. Sur un T3 à 250 000 €, cela représente de l'ordre de 6 000 à 6 500 €.
Les frais sont-ils les mêmes pour un investisseur et pour un résident ?
Le calcul des frais d'acquisition est identique. Ce qui diffère, c'est la fiscalité ultérieure des revenus et de la plus-value, selon le régime choisi.
Pourquoi le pourcentage varie-t-il selon le prix ?
À cause du barème dégressif des émoluments et du caractère forfaitaire des débours. Plus le prix est élevé, plus le pourcentage global baisse.
Les frais sont-ils dus si la vente ne se fait pas ?
Ils sont dus à la signature de l'acte authentique. Pendant le délai de rétractation légal, l'acquéreur peut se rétracter et les sommes versées lui sont restituées dans les conditions prévues par la loi.
Comment obtenir un chiffrage exact ?
Seul le notaire chargé de l'acte établit le décompte définitif. Un conseiller Vianova peut toutefois vous fournir un ordre de grandeur fiable sur un lot précis, gratuitement, avant toute réservation.
Faut-il choisir son propre notaire ou celui du promoteur ?
L'acquéreur peut désigner son propre notaire. La présence de deux notaires n'augmente pas les frais : les émoluments sont partagés entre eux.
Les frais d'acquisition entrent-ils dans le calcul du PTZ ?
Le PTZ finance une quotité du coût de l'opération selon des règles précises. Nous recommandons de faire valider le montage par un conseiller ou un courtier sur le dossier réel.
Où trouver des programmes neufs à frais réduits ?
Tous les programmes neufs bénéficient de la fiscalité de mutation réduite. Le catalogue complet est accessible depuis la carte des programmes ou les pages régionales et départementales du site.
Conclusion
Les frais de notaire dans le neuf représentent en 2026 de l'ordre de 2 à 3 % du prix, contre 7 à 8 % dans l'ancien, et cet écart tient intégralement à la fiscalité de mutation : 0,715 % de taxe de publicité foncière contre des droits de mutation qui atteignent 6,32 % dans 83 départements. Sur un T3 à 250 000 €, l'économie dépasse 12 000 € — un montant qui, pour beaucoup de ménages, ne se négocie pas ailleurs. C'est aussi, très concrètement, l'apport minimal exigé par la banque qui se trouve divisé par trois, et donc le calendrier du projet qui se rapproche de plusieurs années. Nos conseillers chiffrent gratuitement vos frais d'acquisition sur un lot précis et vérifient vos éligibilités PTZ, prêt Action Logement et TVA réduite, commune par commune. D'autres analyses sont publiées sur le hub conseil investissement et sur le hub lois et fiscalité.