Une épargne qui dort a un coût. Un investissement mal construit aussi. Avant de choisir un appartement, définissez ce que vous voulez obtenir : c'est ce qui sépare un placement qui tient dix ans d'un investissement qu'on regrette au bout de deux.
Pour recevoir des opportunités cohérentes avec votre enveloppe et votre stratégie, notre page trouver mon investissement part de votre apport disponible et de votre objectif. Aucune coordonnée n'est demandée à la première étape.
Sommaire
- 1. L'erreur de départ : choisir le bien avant l'objectif
- 2. Les quatre objectifs patrimoniaux et ce qu'ils impliquent
- 3. Les six paramètres qui décident du résultat
- 4. L'effet de levier : le paramètre le plus mal compris
- 5. Rendement brut, rendement net, rendement net-net
- 6. Le cadre fiscal en 2026 : ce qu'il faut savoir avant d'arbitrer
- 7. Pourquoi le neuf sert la plupart des objectifs patrimoniaux
- 8. Choisir le marché avant de choisir l'appartement
- 9. Les risques qu'il faut poser dès le départ
- 10. Les huit erreurs les plus coûteuses
- 11. Construire sa stratégie avec Vianova
- 12. Questions fréquentes
- 13. Conclusion
La plupart des investisseurs particuliers commencent par regarder des appartements. C'est naturel : un bien est concret, une stratégie ne l'est pas. C'est pourtant l'inverse qu'il faudrait faire, parce que le bien n'est que la conséquence de l'objectif — jamais l'inverse.
Un même appartement peut être un excellent choix pour constituer un patrimoine transmissible et un mauvais choix pour générer des revenus complémentaires à court terme. La qualité intrinsèque du bien n'y change rien : ce qui compte, c'est l'adéquation entre ce que le bien produit et ce que vous cherchez à obtenir.
Cet article expose la méthode complète : quatre objectifs possibles, six paramètres qui déterminent le résultat, et les risques à intégrer dès le départ plutôt qu'à découvrir en cours de route. Convention retenue pour les simulations : crédit sur 20 ans à 3,3 % hors assurance, assurance à 0,34 %, frais de notaire du neuf estimés à 2,5 %. Aucun rendement n'est garanti.
L'erreur de départ : choisir le bien avant l'objectif
Un investissement locatif se juge sur dix ans, pas sur une plaquette commerciale. Or la séquence habituelle — repérer un bien séduisant, puis chercher à le faire entrer dans un montage — produit trois effets négatifs systématiques.
D'abord, elle conduit à surpondérer des critères sans effet sur le résultat : le charme du bien, la qualité de la plaquette, la réputation d'une ville. Ensuite, elle amène à construire le financement autour d'un prix déjà fixé, au lieu de dimensionner l'opération à partir de la capacité réelle. Enfin, elle empêche de comparer : quand on est attaché à un bien, on cesse d'en examiner d'autres.
La séquence inverse — objectif, capacité, horizon, financement, marché, puis bien — protège de ces trois biais. Elle est moins agréable, parce qu'elle repousse le moment où l'on regarde de belles images. Elle produit de meilleurs résultats.
Les quatre objectifs patrimoniaux
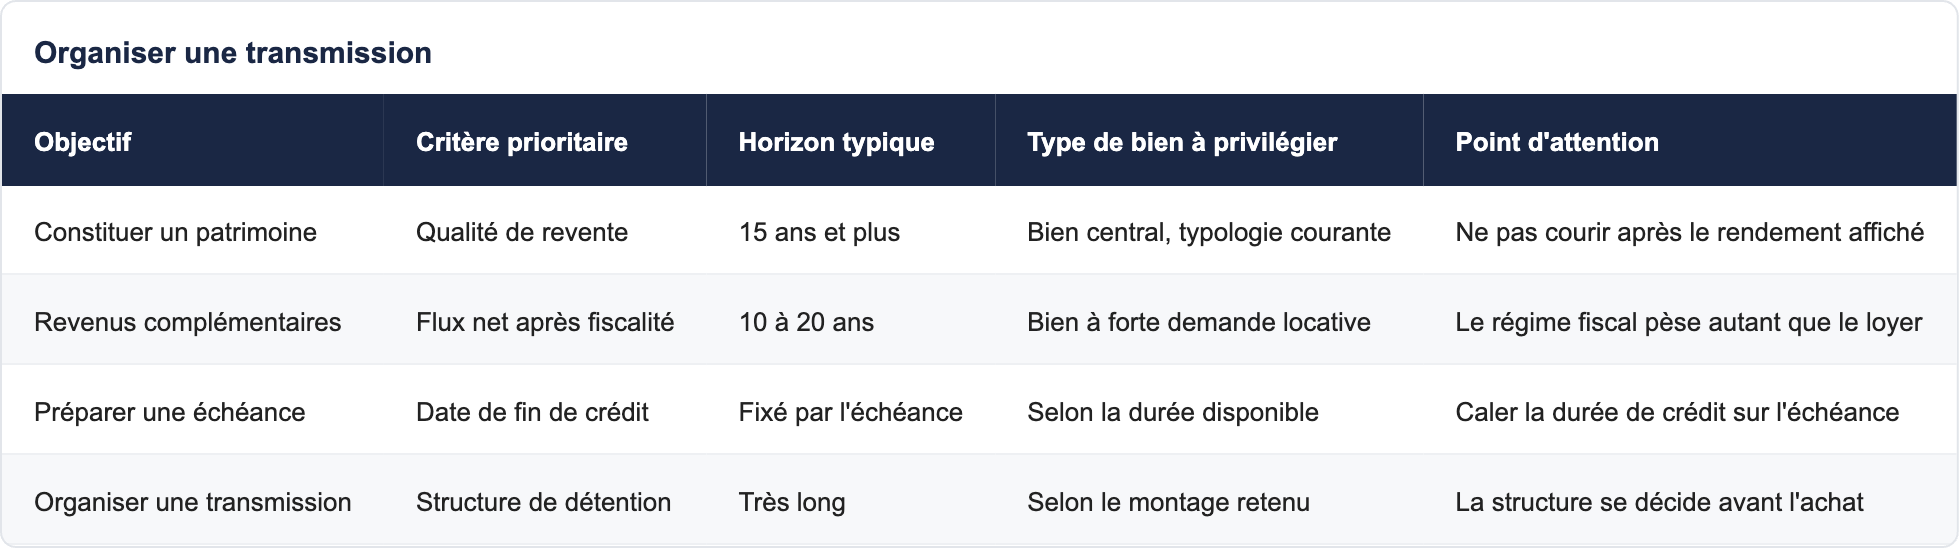
Quatre intentions distinctes se cachent derrière la phrase « je veux investir dans l'immobilier ». Elles ne conduisent pas au même bien, ni au même montage.
Constituer un patrimoine
L'objectif est de détenir un actif financé en partie par les loyers. La priorité va à la localisation et à la qualité de revente, davantage qu'au rendement affiché. Un rendement modeste sur un marché profond vaut mieux qu'un rendement élevé sur un marché où la revente est incertaine.
Générer des revenus complémentaires
L'objectif est un flux régulier, immédiat ou à terme. Ce sont alors le montage, la fiscalité et la durée de crédit qui deviennent les vraies variables — bien plus que le prix au mètre carré.
Préparer une échéance
Retraite, études des enfants, changement de vie : l'horizon détermine la durée de financement et le type de bien à privilégier. Un crédit qui se termine deux ans avant l'échéance visée n'a pas le même effet qu'un crédit qui court encore dix ans après.
Organiser une transmission
Démembrement, société civile immobilière, protection du conjoint : la structure de détention se décide avant l'achat, pas après. Corriger une structure inadaptée après coup coûte cher, quand c'est possible.
Ce que chaque objectif implique concrètement
Les six paramètres qui décident du résultat
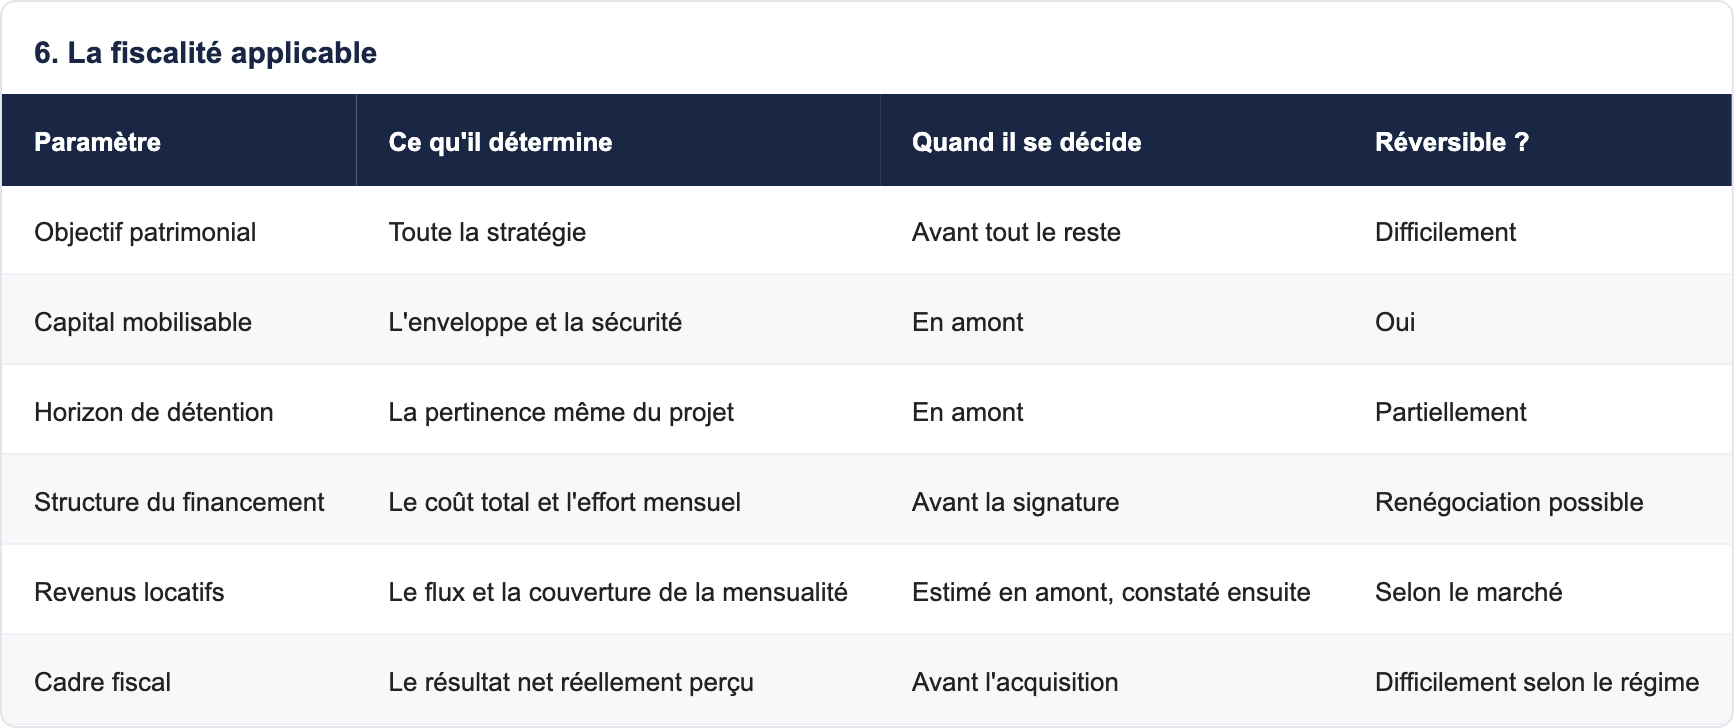
Une fois l'objectif posé, six variables déterminent le résultat. Le charme du bien n'en fait pas partie.
1. L'objectif patrimonial
Ce que vous voulez obtenir, et à quelle échéance. Tout en découle : la durée de crédit, le type de bien, le régime fiscal, le marché visé.
2. Le capital mobilisable
Ce que vous pouvez engager sans fragiliser votre épargne de précaution. Un investissement qui consomme toute la réserve de sécurité crée un risque de liquidité qui se paiera au premier imprévu.
3. L'horizon de détention
Un bien immobilier s'amortit dans le temps. En dessous de quelques années, les frais d'acquisition dominent le résultat. C'est le paramètre qui, à lui seul, disqualifie un projet quand il est trop court.
4. Le financement
Durée, taux, part d'apport, effet de levier : la structure du crédit pèse souvent plus lourd sur le résultat final que le prix d'achat lui-même. Nous y consacrons la section suivante.
5. Les revenus locatifs potentiels
Ils doivent être estimés à partir des loyers réellement constatés dans le secteur, pas d'une promesse commerciale. Un écart de 10 % sur le loyer retenu déplace le résultat de plusieurs milliers d'euros sur la durée de détention.
6. La fiscalité applicable
Location nue ou meublée, régime réel ou micro, dispositifs en vigueur au moment de l'acquisition : l'écart de résultat net est considérable et s'étudie sur votre situation personnelle, pas en général.
Les six paramètres et leur poids sur le résultat
L'effet de levier : le paramètre le plus mal compris
L'effet de levier consiste à financer un actif par l'emprunt plutôt que par l'épargne, de sorte que les loyers remboursent tout ou partie de la dette. Il est souvent présenté comme le principal argument de l'immobilier locatif, ce qui est exact — et souvent expliqué de travers, ce qui l'est moins.
Ce que le levier apporte réellement : il permet de constituer un actif d'une valeur supérieure à l'épargne engagée, en mobilisant les loyers d'un tiers. Sur 200 000 € de bien financés avec 20 000 € d'apport, l'exposition est de dix fois la mise.
Ce que le levier fait aussi, et qu'on dit moins : il amplifie dans les deux sens. Si les loyers couvrent moins que prévu, si la vacance s'installe, si les prix baissent, la perte porte également sur un actif de 200 000 € pour une mise de 20 000 €. Le levier n'est pas un rendement, c'est une amplification.
Ce que change la structure du financement (ordres de grandeur, 20 ans à 3,3 %)
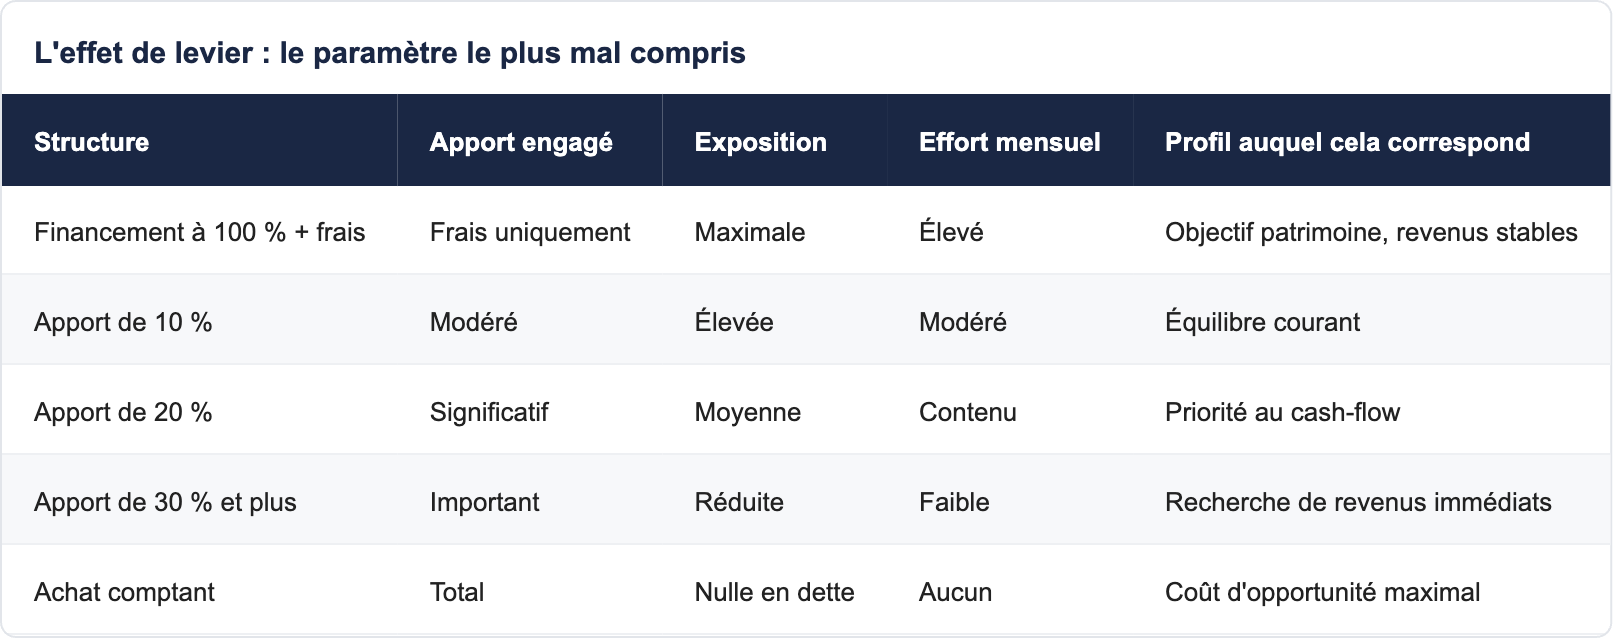
Aucune ligne n'est meilleure que les autres dans l'absolu. Un objectif « patrimoine à quinze ans » et un objectif « revenus complémentaires immédiats » conduisent à deux lignes opposées de ce tableau, avec le même bien.
Rendement brut, rendement net, rendement net-net
Le rendement affiché dans les argumentaires commerciaux est presque toujours le rendement brut. C'est le moins informatif des trois.
Les trois niveaux de rendement
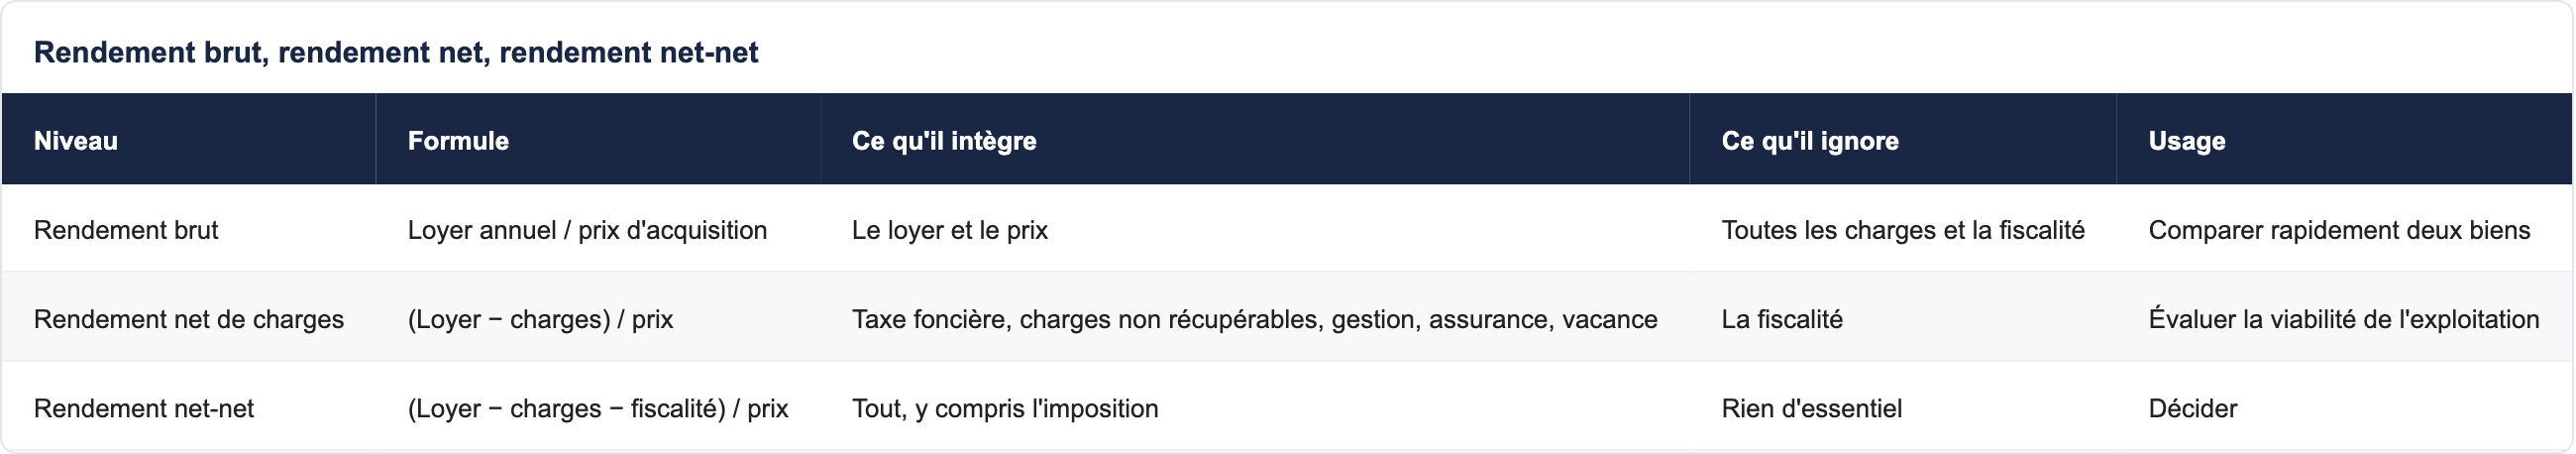
L'écart entre le brut et le net-net est rarement anecdotique : il représente couramment plusieurs points. Un rendement brut annoncé qui paraît attractif peut se réduire fortement une fois la taxe foncière, la vacance prévisionnelle, les charges non récupérables, la gestion et l'imposition intégrées.
Deux postes sont particulièrement sous-estimés dans les calculs faits à la va-vite : la vacance locative, qu'il faut provisionner même sur un marché tendu, et la fiscalité, qui dépend du régime retenu et de votre tranche marginale d'imposition.
Le cadre fiscal en 2026
Le cadre a évolué et deux points structurent l'arbitrage actuel.
Le dispositif Jeanbrun
Entré en vigueur le 21 février 2026, il a pris la suite des anciens régimes de défiscalisation locative. Il repose sur un mécanisme d'amortissement du bien en location nue, avec des taux annuels différenciés selon le niveau de loyer pratiqué, sur une base correspondant à environ 80 % du prix, le foncier étant exclu. La contrepartie est un engagement de location nue à loyer plafonné pendant neuf ans minimum, avec des exigences de performance énergétique. Le détail figure dans notre dossier sur le dispositif Jeanbrun 2026.
Le statut LMNP après réforme
La location meublée non professionnelle reste pertinente, en particulier pour les clientèles de courte et moyenne durée. Deux évolutions applicables depuis 2026 en modifient toutefois l'équation : les amortissements déduits au régime réel sont réintégrés dans le calcul de la plus-value à la revente, et les prélèvements sociaux sont passés de 17,2 % à 18,6 %. Les loueurs relevant du micro-BIC ne sont pas concernés par la réintégration. Voir notre guide LMNP.
Précision utile : le dispositif Pinel est clos pour les nouveaux investissements depuis fin 2024. Toute simulation qui l'intègre en 2026 repose sur un cadre périmé.
Orientation fiscale selon l'objectif
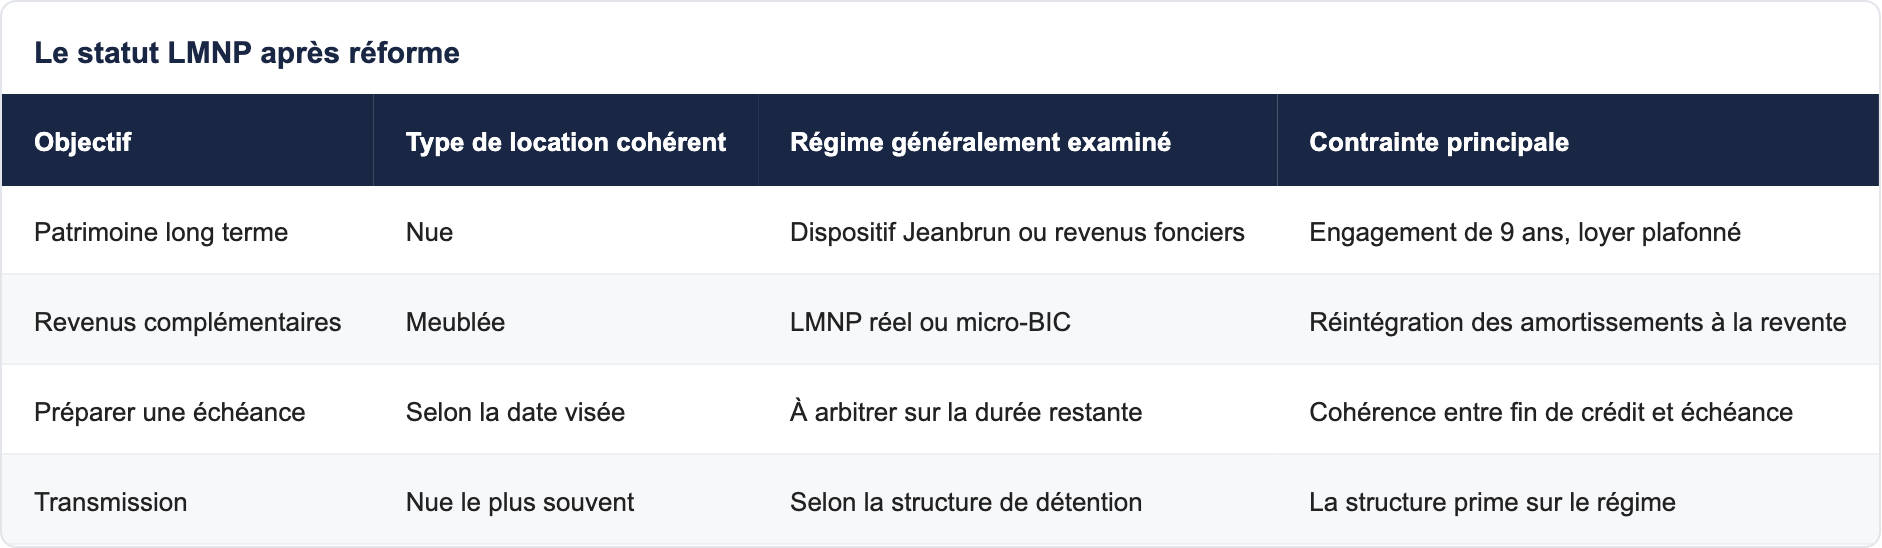
Ce tableau donne une orientation, pas une recommandation : le choix se chiffre sur votre situation, votre tranche marginale et votre horizon. L'ensemble des dispositifs en vigueur est recensé dans notre rubrique lois et fiscalité.
Pourquoi le neuf sert la plupart des objectifs patrimoniaux
Le neuf n'est pas systématiquement supérieur à l'ancien, mais il présente quatre avantages structurels qui pèsent particulièrement en investissement locatif.
- Des frais d'acquisition réduits — environ 2 à 3 % contre 7 à 8 % dans l'ancien, soit autant de capital qui reste dans l'opération plutôt qu'en frais.
- Une base amortissable élevée — le prix d'acquisition récent constitue une base plus favorable que le prix historique d'un bien détenu de longue date.
- Aucun travaux et des garanties — parfait achèvement, biennale, décennale : le risque de gros poste imprévu est écarté sur les premières années, ce qui sécurise le cash-flow.
- Un risque réglementaire énergétique faible — la pression sur les logements les moins performants pèse sur la valeur et sur la capacité à louer une partie du parc ancien. Un bien conforme RE2020 est de ce point de vue un actif protégé.
S'y ajoute un élément d'attractivité locative directe : DPE performant, espace extérieur, stationnement dédié. Sur un marché où plusieurs biens se disputent le même locataire, ces critères réduisent la vacance.
Neuf et ancien du point de vue de l'investisseur
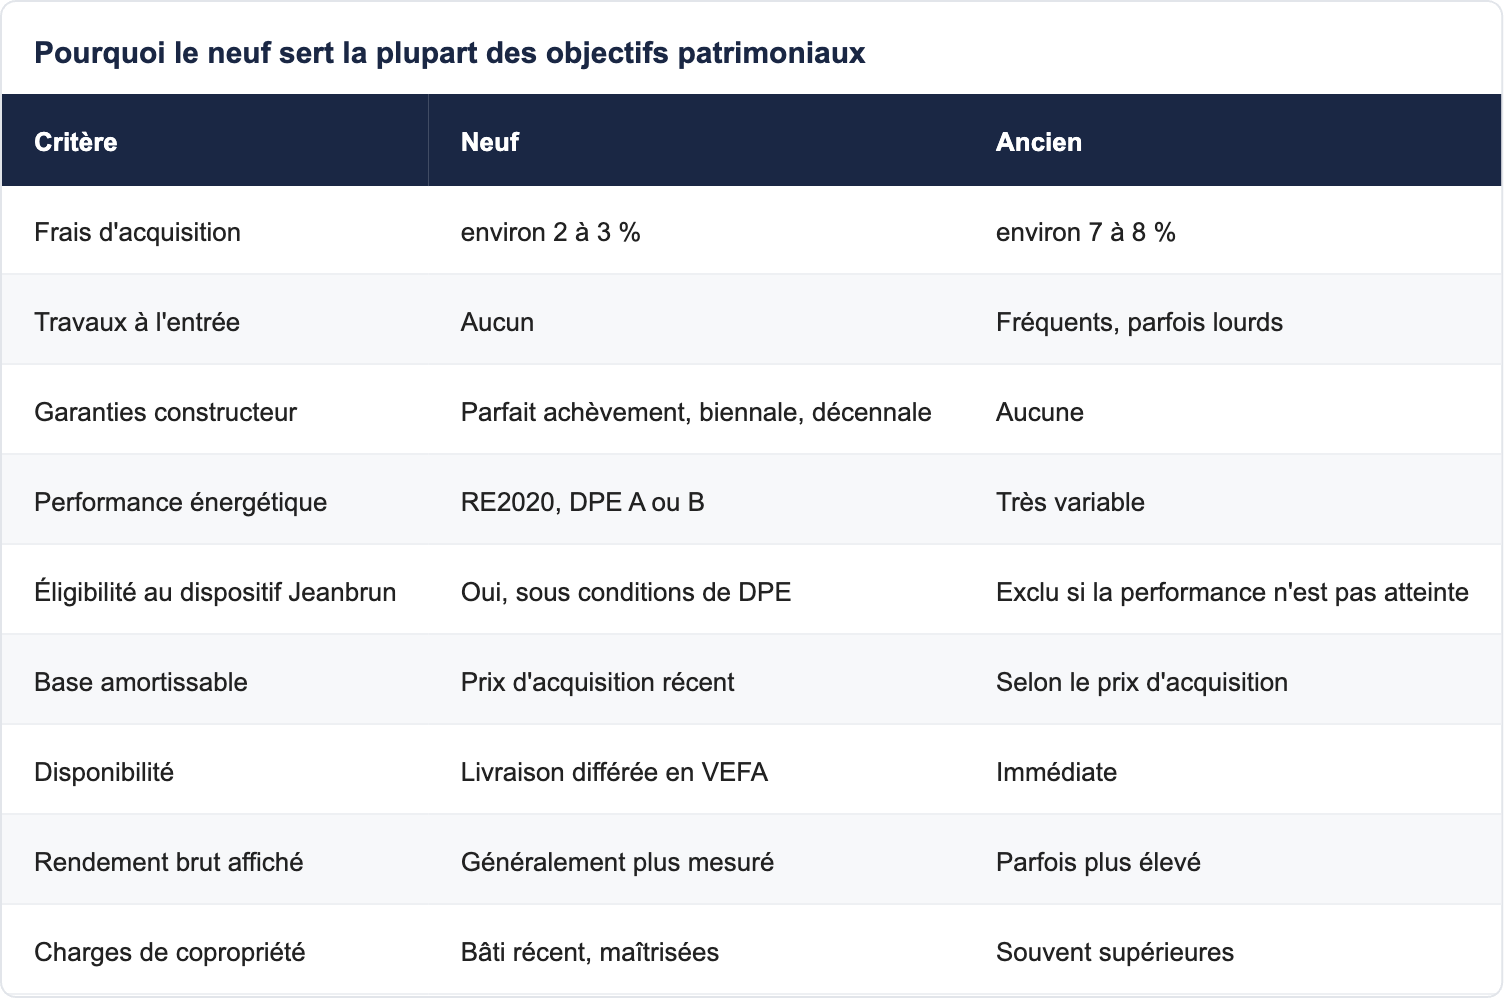
La dernière ligne mérite un commentaire. Le rendement brut de l'ancien paraît souvent supérieur, mais l'écart se réduit fortement une fois intégrés les frais d'acquisition, les travaux, les charges et le risque réglementaire. Comparer des rendements bruts entre neuf et ancien n'a pas grand sens.
Choisir le marché avant de choisir l'appartement
Un bon bien sur un mauvais marché reste un mauvais investissement. Trois indicateurs comptent davantage que la qualité intrinsèque du logement.
La profondeur du marché locatif
Combien de locataires potentiels pour votre typologie ? Un bassin d'emploi diversifié, une université, un hôpital ou une zone d'activités importante entretiennent une demande structurelle. Une commune dépendant d'un seul employeur concentre un risque.
La liquidité à la revente
Le jour où vous revendrez, combien d'acheteurs pour votre bien ? Les typologies courantes en secteur bien desservi se revendent ; les biens atypiques dans des secteurs mal desservis, beaucoup moins. Cet indicateur pèse particulièrement lourd sur un objectif patrimonial.
Le classement en zone tendue
Il conditionne les plafonds applicables, l'éligibilité de certains dispositifs et traduit le niveau de tension entre offre et demande. Notre analyse des zones tendues en 2026 détaille ce que ce classement change concrètement pour un projet.
En Île-de-France, l'offre neuve destinée à l'investissement se répartit notamment sur la Seine-Saint-Denis, le Val-de-Marne, les Hauts-de-Seine et le Val-d'Oise, avec des programmes à Aubervilliers, Thiais ou Le Plessis-Robinson. Sur les marchés frontaliers, la tension locative structurelle du Genevois français constitue un cas particulier, comme à Saint-Genis-Pouilly ou Annemasse. L'offre couvre également l'Occitanie, Provence-Alpes-Côte d'Azur et Auvergne-Rhône-Alpes ; la carte des programmes neufs permet de croiser territoire et enveloppe.
Les risques qu'il faut poser dès le départ
Aucun rendement n'est garanti, et un investissement sérieux intègre ses risques au moment de la décision plutôt que de les découvrir en cours de route. Les principaux sont connus et se provisionnent.
Risques d'un investissement locatif et parades
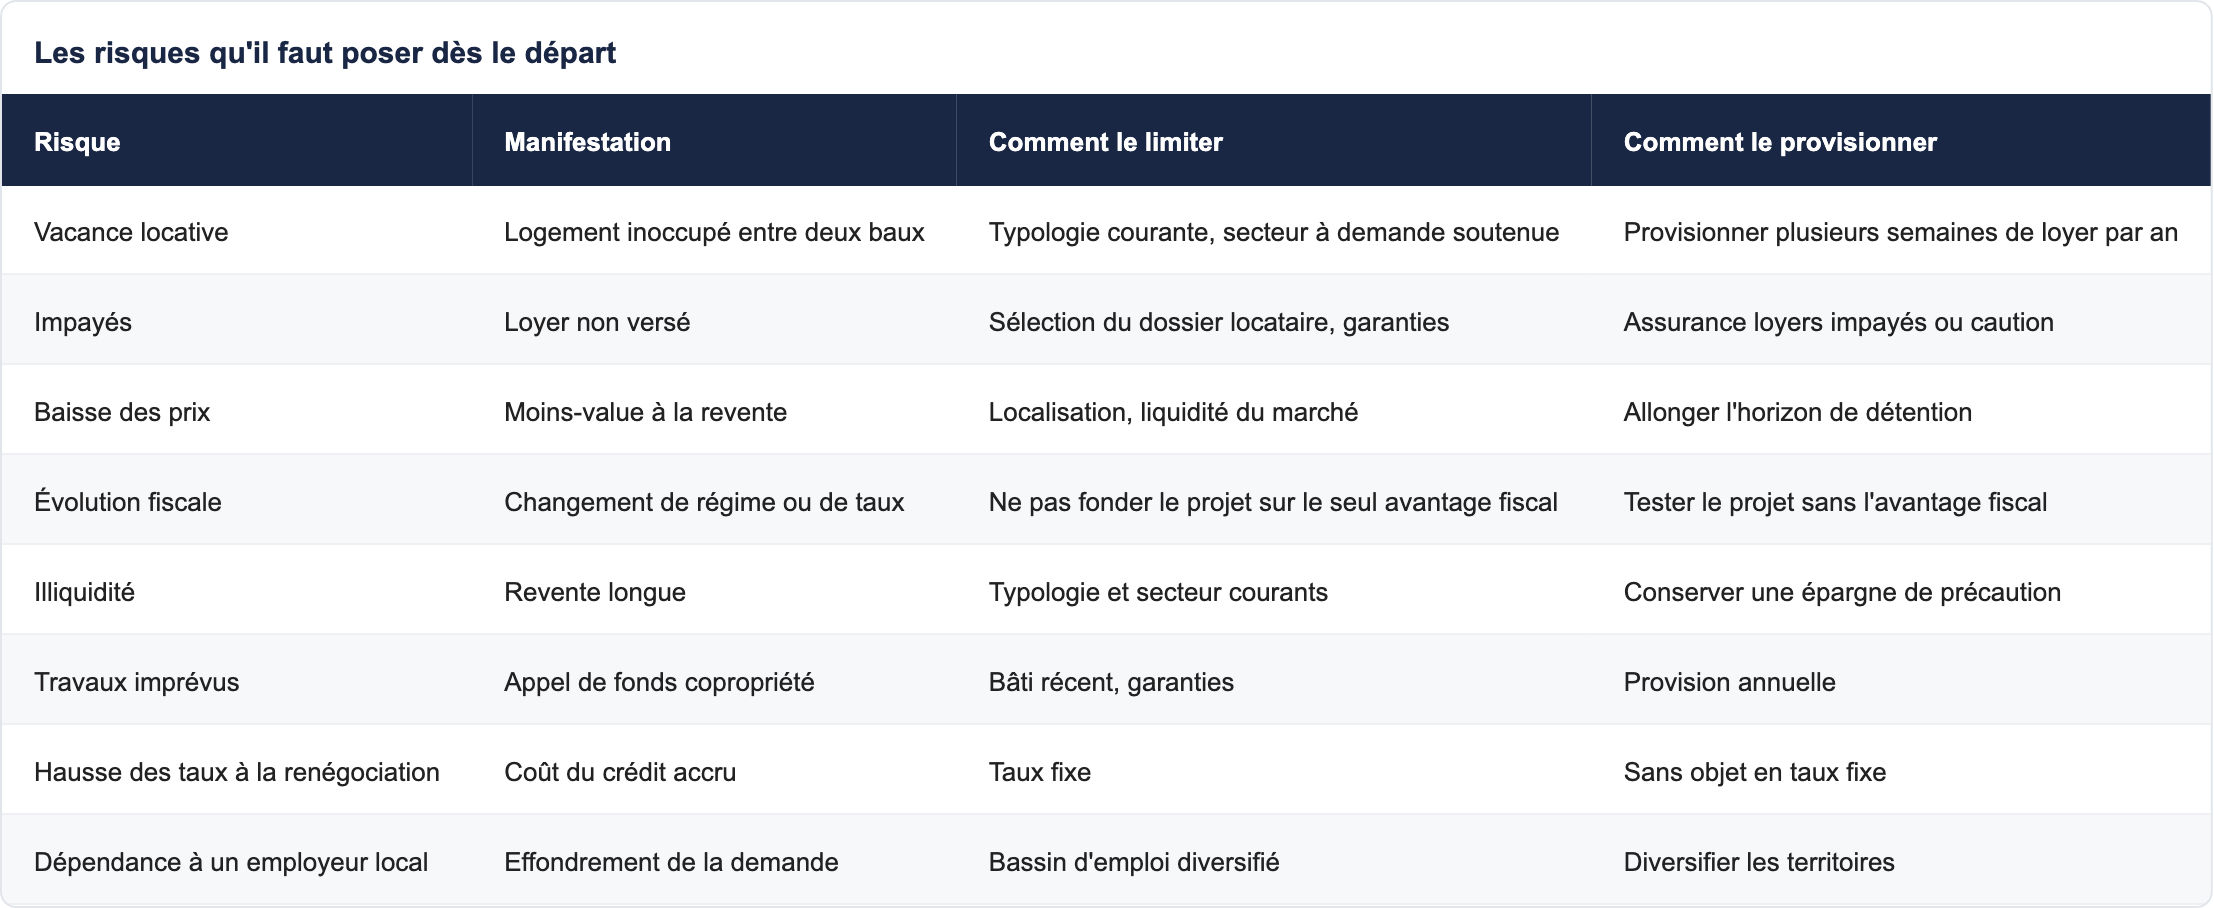
Le test le plus utile est le suivant : le projet tient-il encore si le loyer est inférieur de 10 % à l'hypothèse, si un mois de vacance survient chaque année, et si l'avantage fiscal disparaît ? Un projet qui résiste à ces trois hypothèses est solide. Un projet qui n'y résiste pas repose sur des conditions optimales qui ne se maintiendront pas dix ans.
Les huit erreurs les plus coûteuses
- Choisir le bien avant l'objectif. L'erreur fondatrice, dont découlent la plupart des autres.
- Raisonner en rendement brut. L'écart avec le net-net représente couramment plusieurs points.
- Retenir un loyer optimiste. L'estimation doit venir des loyers réellement constatés dans le secteur, pas d'une plaquette.
- Ne pas provisionner la vacance. Même sur un marché tendu, une rotation crée des semaines sans loyer.
- Fonder le projet sur l'avantage fiscal. Le cadre fiscal évolue ; un projet qui ne tient que grâce à lui est fragile.
- Intégrer une hypothèse de hausse des prix. Cela transforme un calcul en pari.
- Vider son épargne de précaution. Le premier imprévu se paie alors au prix fort.
- Sous-estimer l'horizon nécessaire. En dessous de quelques années, les frais d'acquisition dominent le résultat.
Une neuvième mérite d'être ajoutée pour les investisseurs qui prospectent en ligne : se fier à des annonces non vérifiées. Le sujet est documenté, y compris sur les grands portails, comme le détaille notre article sur les fausses annonces immobilières.
Construire sa stratégie avec Vianova
Notre méthode inverse la séquence habituelle : nous partons de ce que vous voulez obtenir, puis nous cherchons ce qui y répond — pas l'inverse.
Concrètement, cela signifie quatre choses. La recherche est multi-promoteurs : nous comparons les programmes de l'ensemble de nos partenaires, sans être liés à un catalogue unique. Les hypothèses de chaque simulation sont affichées et peuvent être contestées : c'est le principe même d'une simulation honnête. Les risques — vacance, impayés, revente, évolution fiscale — sont posés avant, pas après. Et vous conservez le même interlocuteur tout au long du projet.
Ce que nous ne promettrons pas : un rendement garanti. Un logement peut rester vacant, un locataire peut ne pas payer, les prix peuvent baisser, la fiscalité peut changer, et un bien immobilier ne se revend pas en quelques jours. Les indicateurs financiers ne sont affichés que lorsqu'ils reposent sur des données réelles.
L'accompagnement est gratuit : vous investissez au prix promoteur et nos honoraires sont pris en charge par le promoteur. Pour recevoir une sélection courte et cohérente avec votre enveloppe, indiquez votre apport disponible sur la page investir dans l'immobilier neuf. Nos analyses complémentaires sont regroupées dans la rubrique conseil investissement.
Questions fréquentes sur l'investissement locatif dans le neuf
Par quoi commencer un investissement locatif ?
Par la définition de l'objectif : patrimoine, revenus complémentaires, préparation d'une échéance ou transmission. Le bien est la conséquence de l'objectif, jamais l'inverse.
Quel apport faut-il pour investir dans le neuf ?
Cela dépend de l'objectif. Un objectif patrimonial privilégie souvent un apport réduit pour maximiser l'effet de levier ; un objectif de revenus immédiats appelle un apport plus important pour alléger la mensualité.
Qu'est-ce que l'effet de levier ?
Le fait de financer un actif par l'emprunt plutôt que par l'épargne, de sorte que les loyers remboursent tout ou partie de la dette. Il amplifie les résultats dans les deux sens : c'est une amplification, pas un rendement.
Quelle différence entre rendement brut et rendement net-net ?
Le brut rapporte le loyer annuel au prix d'acquisition. Le net-net déduit les charges, la vacance, la gestion et la fiscalité. L'écart représente couramment plusieurs points.
Quel rendement viser en immobilier locatif neuf ?
Il n'existe pas de cible universelle : elle dépend du marché, de l'objectif et du montage. Un rendement mesuré sur un marché profond peut être préférable à un rendement élevé sur un marché peu liquide.
Faut-il investir en location nue ou meublée ?
La location nue s'accorde avec un objectif patrimonial long terme et le dispositif Jeanbrun ; la location meublée avec une recherche de revenus et une clientèle de courte ou moyenne durée sous statut LMNP.
Qu'est-ce que le dispositif Jeanbrun ?
Un régime entré en vigueur le 21 février 2026 qui permet d'amortir le bien en location nue, avec des taux différenciés selon le niveau de loyer, en contrepartie d'un engagement de location à loyer plafonné pendant neuf ans minimum.
Le dispositif Pinel existe-t-il encore ?
Non, il est clos pour les nouveaux investissements depuis fin 2024. Toute simulation qui l'intègre en 2026 repose sur un cadre périmé.
Qu'est-ce qui a changé pour le LMNP en 2026 ?
Les amortissements déduits au régime réel sont réintégrés dans le calcul de la plus-value à la revente, et les prélèvements sociaux sont passés de 17,2 % à 18,6 %. Le micro-BIC n'est pas concerné par la réintégration.
Combien de temps faut-il conserver un bien locatif ?
L'horizon dépend de l'objectif, mais en dessous de quelques années les frais d'acquisition dominent le résultat. Un objectif patrimonial se raisonne plutôt sur quinze ans et plus.
Comment estimer le loyer d'un bien ?
À partir des loyers réellement constatés dans le secteur pour la même typologie, pas d'une projection commerciale. Un écart de 10 % sur cette hypothèse déplace le résultat de plusieurs milliers d'euros.
Faut-il provisionner la vacance locative ?
Oui, systématiquement, même sur un marché tendu. Une rotation de locataire crée des semaines sans loyer et des frais de remise en état.
Comment se protéger des impayés ?
Par la sélection du dossier locataire, par une garantie de loyers impayés ou par une caution. Le coût de cette protection s'intègre au calcul du rendement net.
Le neuf est-il plus rentable que l'ancien ?
Le rendement brut de l'ancien paraît souvent supérieur, mais l'écart se réduit fortement une fois intégrés les frais d'acquisition, les travaux, les charges et le risque réglementaire énergétique.
Pourquoi les frais de notaire sont-ils plus faibles dans le neuf ?
Ils s'établissent autour de 2 à 3 % du prix contre 7 à 8 % dans l'ancien, ce qui laisse davantage de capital dans l'opération.
Quelles garanties couvrent un achat en VEFA ?
Parfait achèvement (1 an), biennale de bon fonctionnement (2 ans), décennale (10 ans) et garantie financière d'achèvement en cas de défaillance du promoteur.
Comment choisir le marché où investir ?
Sur trois indicateurs : la profondeur du marché locatif, la liquidité à la revente et le classement en zone tendue. Ces critères pèsent davantage que la qualité intrinsèque du logement.
Faut-il investir près de chez soi ?
Ce n'est pas une nécessité si la gestion est déléguée. La proximité rassure mais elle ne doit pas conduire à écarter un marché plus adapté à l'objectif.
Peut-on investir via une SCI ?
Oui, et la structure de détention se décide avant l'achat. Corriger une structure inadaptée après coup est coûteux quand c'est possible.
Comment tester la solidité d'un projet ?
En vérifiant qu'il tient encore avec un loyer inférieur de 10 % à l'hypothèse, un mois de vacance annuel, et sans l'avantage fiscal. Un projet qui résiste à ces trois hypothèses est solide.
Vianova garantit-il un rendement ?
Non. Aucun rendement n'est garanti : vacance, impayés, baisse des prix et évolution fiscale sont des risques réels que nous posons dès le départ.
Les indicateurs financiers affichés sont-ils fiables ?
Ils ne sont affichés que lorsqu'ils reposent sur des données réelles, et chaque simulation indique ses hypothèses pour que vous puissiez les contester.
L'accompagnement Vianova est-il payant ?
Non. Vous investissez au prix promoteur et nos honoraires sont pris en charge par le promoteur.
Comment recevoir des opportunités adaptées à mon enveloppe ?
En indiquant votre apport disponible et votre objectif sur notre page dédiée. Un conseiller prépare ensuite une sélection courte issue du stock de nos promoteurs partenaires.
Conclusion
Un investissement locatif réussi ne commence pas par un appartement mais par une question : que voulez-vous obtenir, et à quelle échéance ? De cette réponse découlent la durée de crédit, la structure du financement, le type de bien, le marché visé et le régime fiscal. Les six paramètres exposés ici décident du résultat ; le charme du bien n'en fait pas partie.
Le neuf sert bien la plupart des objectifs patrimoniaux — frais d'acquisition réduits, absence de travaux, garanties, conformité énergétique — mais il ne dispense pas de la méthode. Et aucun montage sérieux ne fait l'économie des risques : vacance, impayés, revente, évolution fiscale se provisionnent au moment de la décision.
Indiquez votre apport disponible et votre objectif pour recevoir une sélection courte, cohérente avec votre enveloppe, aux prix promoteur et avec les hypothèses affichées. Pour approfondir le volet fiscal, consultez notre dossier Jeanbrun 2026, notre guide LMNP ou l'ensemble de la rubrique lois et fiscalité.